Apple Pay, Google Pay & wallets : faut-il les accepter dans votre boutique ?
En bref
Oui, et il y a de bonnes chances que tu les acceptes déjà : pour ton terminal, un paiement Apple Pay ou Google Pay est un paiement par carte sans contact, avec la même commission chez la plupart des prestataires. Côté sécurité, la tokenisation fait que le vrai numéro de carte n'est jamais transmis à ton commerce, et le client s'authentifie sur son propre appareil. Résultat à la caisse : un client peut régler plus de 50 € d'un geste, sans insérer sa carte ni taper de code. Et ce n'est plus un gadget : selon l'Observatoire de la sécurité des moyens de paiement, 19 % des paiements par carte en magasin passaient par un portefeuille mobile en 2025.
Sous le capot : comment ça marche vraiment ?
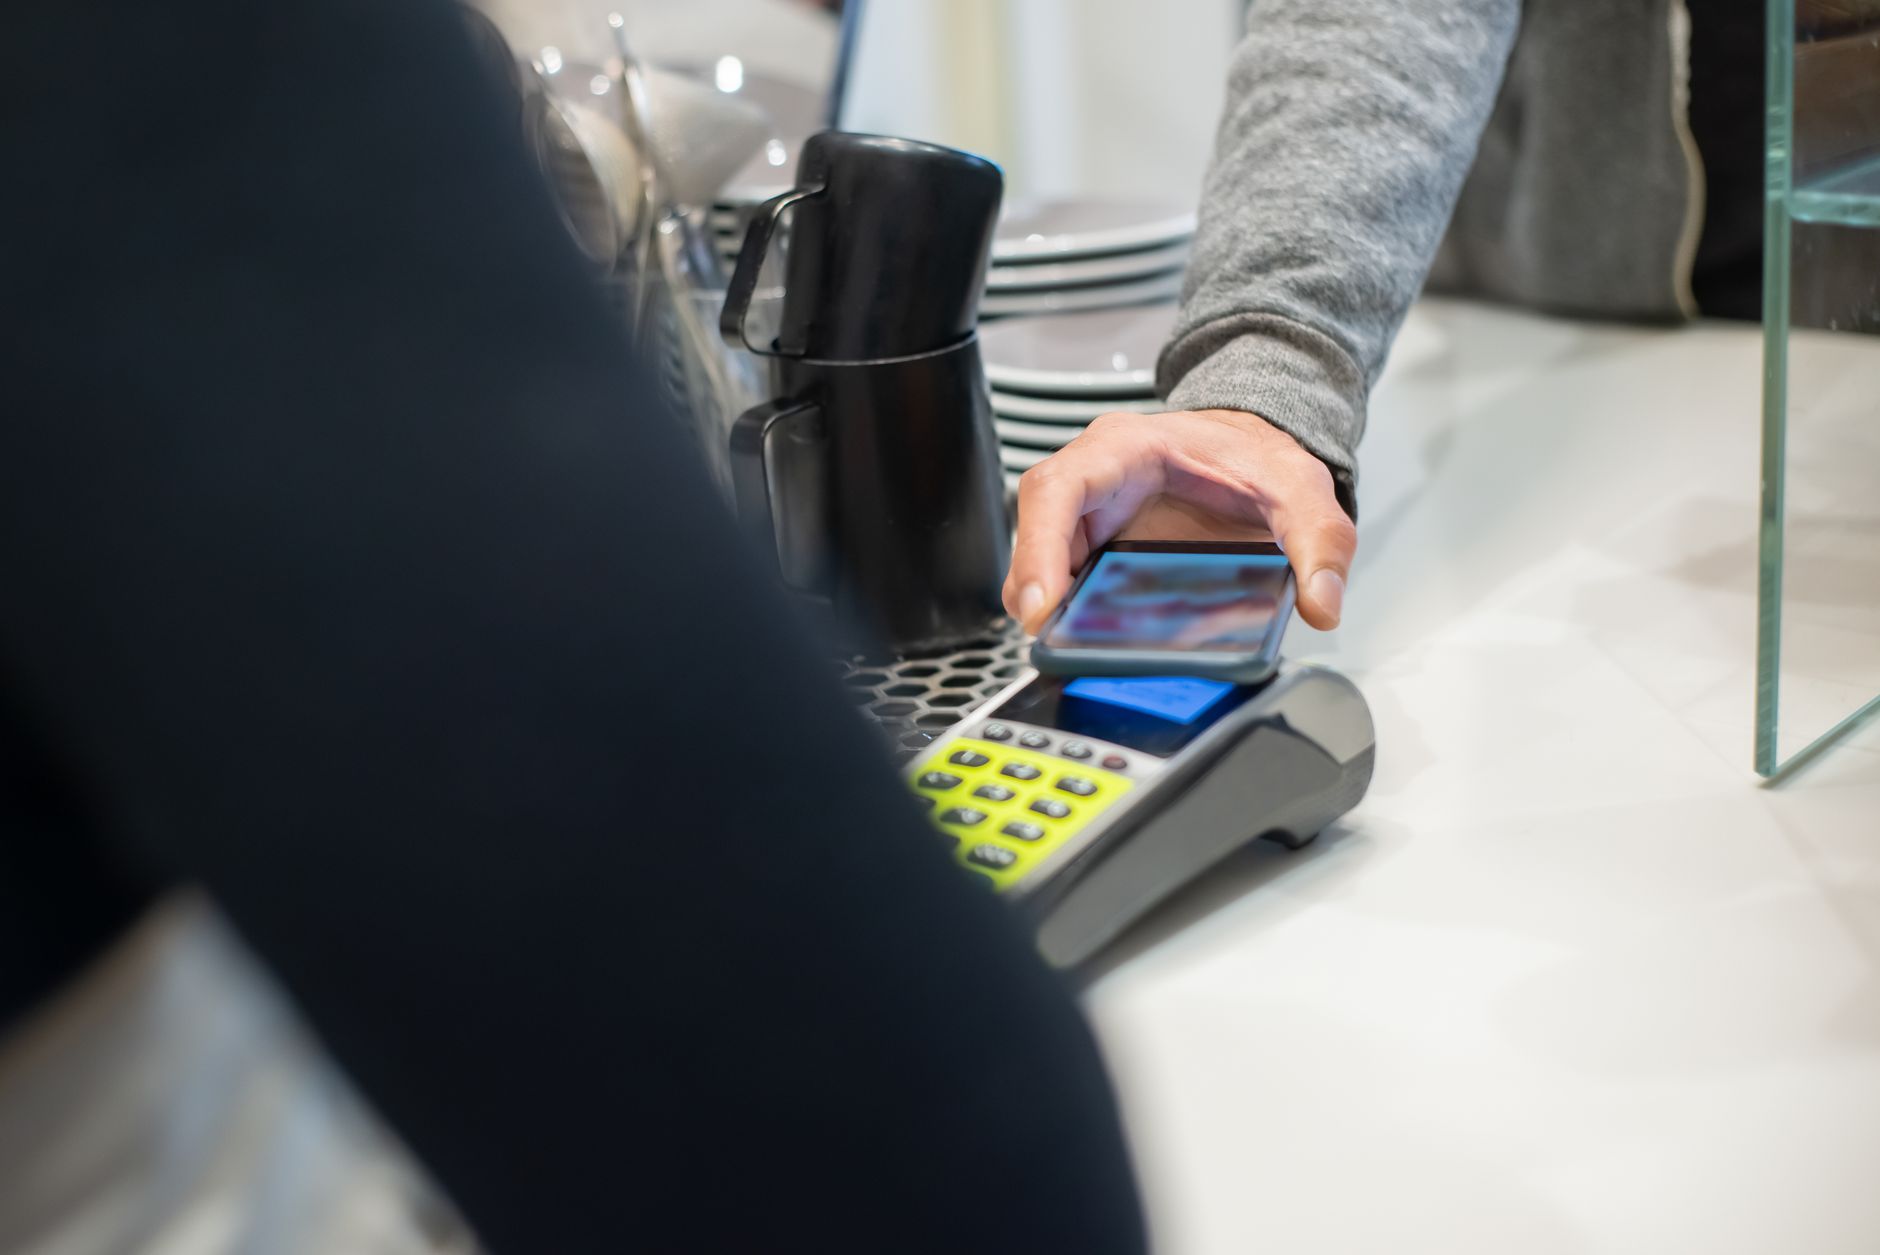
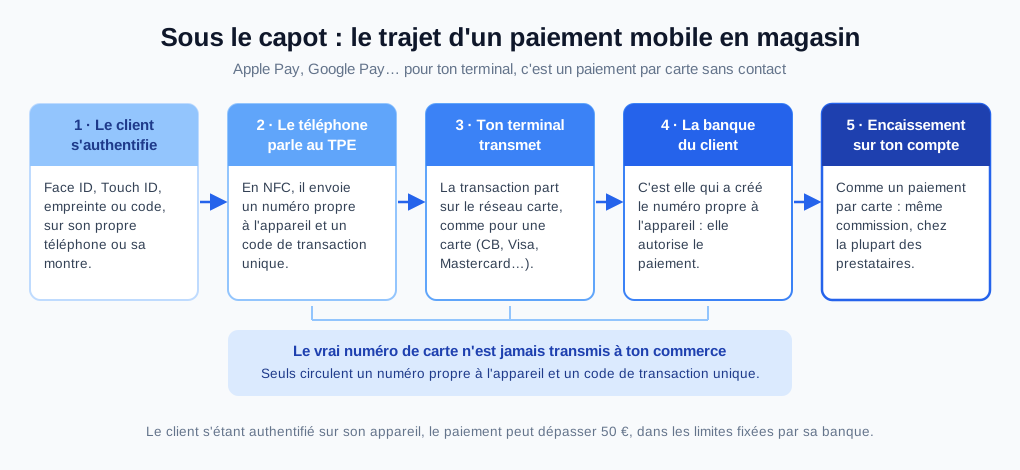
Pour bien comprendre l'enjeu, on va regarder sous le capot ce qui se passe quand un client paie avec son téléphone. Un paiement mobile n'est pas un nouveau moyen de paiement en soi : c'est un paiement par carte classique qui utilise la technologie sans contact (NFC). Le client a simplement enregistré sa carte bancaire dans son smartphone ou sa montre. Quand il paie, le téléphone transmet à ton TPE un numéro de compte qui est propre à l'appareil (généré par la banque du client) et un code de transaction unique. Le vrai numéro de carte, lui, n'est jamais transmis à ton commerce. Et avec Apple Pay, chaque achat est validé par Face ID, Touch ID ou le code de l'appareil du client. Et le réseau français CB fonctionne lui aussi avec ces portefeuilles : le paiement CB via Apple Pay est par exemple disponible sur les terminaux Adyen depuis février 2025, et CB propose un service avec Google Pay.
Ton TPE est-il compatible ? La bonne nouvelle
Si ton terminal accepte déjà le paiement sans contact – tu sais, avec le petit logo aux ondes –, alors, bonne nouvelle : tu es en principe déjà compatible avec Apple Pay, Google Pay et les autres wallets. L'aide officielle de Google le résume en une phrase : si le magasin accepte le paiement sans contact, le client peut payer avec son téléphone. Pour en avoir le cœur net, je t'invite à faire un test simple : si tu as un portefeuille mobile activé sur ton propre téléphone, essaie de faire un paiement. Sinon, pose directement la question à ton prestataire TPE ou à ta banque. Et un petit conseil : n'oublie pas d'afficher les autocollants "CB" et "sans contact" qui indiquent clairement que tu les acceptes !
Ici, on parle d'accepter les wallets sur ton terminal. Encaisser directement sur ton smartphone, sans terminal (Tap to Pay), c'est un autre sujet, que j'ai décortiqué dans un article dédié.
Ce que ça vaut vraiment : les coûts (ou plutôt l'absence de surcoût)
C'est une question qui revient souvent, et je te rassure tout de suite : tu n'as pas de terminal spécial à acheter. Et ce que ça vaut vraiment côté financier, c'est que chez la plupart des prestataires, un paiement par portefeuille mobile est traité ni plus ni moins comme un paiement par carte sans contact classique. La commission est la même que pour un paiement par carte standard. C'est le cas par exemple chez SumUp, qui gère les paiements sans contact par téléphone ou par carte de la même manière, sans frais supplémentaires. Mon conseil : prends cinq minutes pour vérifier la ligne correspondante dans ton propre contrat d'acceptation ou demande une confirmation à ta banque.
Côté sécurité, c'est du solide et ça change la donne à ta caisse
Sécurité : la tokenisation et la biométrie
Côté sécurité, c'est du solide. Je t'explique le principe de la tokenisation : Apple Pay et Google Pay ne transmettent jamais le numéro de carte réel au commerçant. À la place, ils utilisent un numéro unique lié à l'appareil et un code de transaction qui, lui aussi, est unique. Moins de données sensibles circulent, moins il y a de risques qu'elles soient interceptées. En plus, chaque achat demande au client de s'authentifier sur son propre appareil, que ce soit via Face ID, Touch ID ou un simple code. Pour toi, commerçant, c'est doublement rassurant : pas de numéro de carte réel qui transite, et un client systématiquement authentifié.
L'impact sur l'encaissement : plus de 50 € sans code sur ton terminal
C'est là que le paiement mobile devient super intéressant pour fluidifier tes encaissements. Avec une carte physique, tu le sais, le paiement sans contact est plafonné à 50 € (depuis le 11 mai 2020) et au-delà de cinq paiements successifs ou 150 € cumulés, le client doit insérer sa carte et taper son code. Mais avec un téléphone ou une montre, ce n'est plus le cas ! Grâce à l'authentification biométrique sur l'appareil du client, le paiement sans contact est possible bien au-delà de 50 €. Seules les limites fixées par la banque du client s'appliquent. Ce que ça change à ta caisse : un client peut régler un panier de plus de 50 € d'un simple geste, sans avoir besoin d'insérer sa carte ni de taper son code sur ton terminal. C'est plus rapide, plus simple, et moins de manipulations pour tout le monde.
Voici un petit tableau comparatif pour t'y retrouver facilement :
| Caractéristique | Carte en sans contact | Smartphone ou montre (Apple Pay, Google Pay) | Carte insérée avec code |
|---|---|---|---|
| Plafond par paiement | 50 € | Paiement possible au-delà de 50 €, dans les limites fixées par la banque du client | Limites fixées par la banque du client |
| Authentification du client | Aucune sous 50 € ; après 5 paiements sans contact successifs ou 150 € cumulés, insertion de la carte et code | Biométrie (empreinte, visage) ou code sur son propre appareil | Code confidentiel saisi sur ton terminal |
| Numéro utilisé pour le paiement | Celui de la carte | Un numéro propre à l'appareil + un code de transaction unique : le vrai numéro de carte n'est pas transmis au commerce | Celui de la carte |
| Commission (chez la plupart des prestataires) | Commission carte de ton contrat | La même que pour la carte (à vérifier dans ton contrat) | Commission carte de ton contrat |
Les petits pièges du quotidien (et comment les déjouer)
Numéro de carte sur le ticket : la source d'incompréhension
Je dois t'avertir d'une situation classique : le numéro de carte affiché avec Apple Pay est différent de celui de la carte physique. Les quatre derniers chiffres sur ton ticket de caisse ne correspondent donc pas à ceux de la carte en plastique du client. Cela peut créer quelques confusions, notamment lors des retours. Ne t'inquiète pas, c'est normal !
Remboursements et retours : comment faire
Si un client souhaite un retour ou un remboursement, voici comment faire. Tu peux lui demander le reçu et les quatre derniers chiffres du numéro de carte Apple Pay, qui sont visibles directement dans l'app Cartes (ou Wallet) de son téléphone. Autre solution, encore plus simple : le client peut simplement présenter son iPhone ou sa montre au lecteur de ton TPE, sélectionner la carte utilisée pour l'achat et s'authentifier. Le crédit sur sa carte peut ensuite prendre plusieurs jours à apparaître sur son relevé, tout comme un remboursement par carte classique.
Téléphone déchargé : l'alternative toujours nécessaire
Le téléphone du client peut être à plat au moment de payer. Ce n'est pas un drame, cela t'incite simplement à toujours proposer d'autres moyens de paiement : la carte physique (en sans contact ou insérée), ou les espèces. C'est une bonne pratique de toute façon, quelle que soit la méthode de paiement !
À surveiller : Wero, le portefeuille européen
Un nouvel acteur se prépare : Wero, le portefeuille européen lancé par la European Payments Initiative (EPI). Il prévoit d'arriver aussi en magasin, mais le calendrier de ce déploiement en point de vente n'est pas encore stabilisé. Je ne vais donc pas te donner de date : c'est simplement à garder à l'œil.
Ta checklist pour accepter les wallets sereinement
Avant de te lancer, voici une petite checklist pour t'assurer que tout roule :
- Vérifier que ton terminal de paiement (TPE) accepte bien le sans contact (logo aux ondes).
- Faire un test de paiement avec ton propre smartphone ou celui d'un proche pour t'assurer du bon fonctionnement.
- Contacter ton prestataire TPE ou ta banque pour confirmer que les paiements mobiles sont bien activés et pour vérifier ta grille tarifaire (sachant qu'ils sont généralement au même tarif que le sans contact classique).
- Afficher la signalétique "CB" et "sans contact" dans ta boutique pour informer tes clients.
- Informer ton équipe des spécificités des paiements mobiles (notamment pour les retours et les numéros de carte différents sur les tickets).
- Garder un œil sur les évolutions du marché, comme le déploiement de Wero en magasin, dont le calendrier n'est pas encore fixé.
Le verdict de David : alors, on les accepte ou pas ?
La réponse est un grand oui ! Au vu de tous les éléments, je t'encourage fortement à accepter les paiements via Apple Pay, Google Pay et autres wallets. C'est un moyen d'encaissement moderne, sécurisé, qui, chez la plupart des prestataires, ne te coûte pas plus cher qu'un paiement par carte sans contact et qui simplifie la vie de tes clients (et la tienne, en évitant les codes pour les gros montants). Et l'usage suit : d'après le rapport 2025 de l'Observatoire de la sécurité des moyens de paiement (publié le 9 septembre 2026), 19 % des paiements par carte en magasin passaient par un portefeuille mobile en 2025, et le paiement mobile avait progressé de 41 % en nombre au premier semestre 2025. Si ton terminal fait déjà le sans contact, il ne te reste souvent qu'à vérifier que tout est bien activé.
Sources
- Rapport 2025 de l'Observatoire de la sécurité des moyens de paiement — Banque de France — part des portefeuilles mobiles dans les paiements par carte en magasin (publié le 9 septembre 2026)
- Communiqué de l'Observatoire de la sécurité des moyens de paiement du 27 janvier 2026 — Banque de France — croissance du paiement mobile au premier semestre 2025
- Foire aux questions — La carte de paiement — Banque de France — sans contact, paiements au-delà de 50 € et authentification
- Paiement sans contact par carte bancaire : le plafond relevé à 50 euros — economie.gouv.fr — le plafond de 50 € depuis le 11 mai 2020
- Apple Pay — Apple — numéro propre à l'appareil, code de transaction unique et authentification
- Obtenir un remboursement pour des achats effectués via Apple Pay — Assistance Apple — retours en magasin et numéro de carte Apple Pay
- Payer sans contact avec votre téléphone — Aide Google Wallet — conditions d'utilisation de Google Pay en magasin
- Google Pay — Cartes Bancaires et le paiement CB via Apple Pay sur les terminaux Adyen — Cartes Bancaires — le réseau CB dans les portefeuilles mobiles
- Accepter les paiements NFC, Google Pay et Apple Pay — Centre d'aide SumUp — exemple d'un prestataire qui traite ces paiements comme un paiement par carte
Catégorie : Paiement Auteur : David Kim — Spécialiste matériel, TPE et sécurité, il explique simplement ce qui se passe sous le capot des terminaux de paiement.