Avoir et facture rectificative : comment les gérer en facturation électronique (Factur-X)
En bref
Pas de panique ! Modifier une facture que tu as déjà émise est tout simplement impossible en facturation électronique. C'est une règle d'or pour la sécurité et la traçabilité de tes échanges. À la place, tu vas devoir émettre un document correctif, qui sera soit un avoir, soit une facture rectificative. Ces deux types de documents sont en réalité des factures à part entière avec leur propre structure et leurs codes spécifiques, notamment au format Factur-X.
Tu devras donc utiliser des codes comme le 381 pour un avoir ou le 384 pour une facture rectificative. Une fois émis, ces documents seront transmis via ta Plateforme Agréée (que l'on appelait avant PDP) directement à ton client. Ce changement est important, mais la bonne nouvelle, c'est que tes outils sont là pour te simplifier la tâche !
Côté calendrier, retiens bien ceci : tu dois déjà être en capacité de recevoir ces documents électroniques depuis le 1er septembre 2026, quel que soit ton statut. L'obligation d'en émettre toi-même, si tu es une TPE, PME ou micro-entreprise, ne débutera qu'à partir du 1er septembre 2027. Donc, tu as le temps de t'organiser et de te former !
La règle d'or : une facture émise, ça ne se bidouille jamais !
On va être clairs dès le départ : une facture que tu as transmise est figée, gravée dans le marbre numérique. Oublie l'idée de la modifier, de la supprimer discrètement ou de la remplacer en douce. C'est non ! Une fois validée et envoyée, une facture ne peut pas être altérée. La seule et unique manière de corriger le tir, que ce soit pour une erreur ou une annulation, c'est d'émettre un document correctif. C'est une question fondamentale d'intégrité et d'authenticité de tes documents comptables et fiscaux, mais aussi pour celle de ton client.
Pas de panique, ton avoir est une facture comme les autres !
Concrètement, l'Article 289 du Code général des impôts est formel : tout document qui modifie une facture initiale et la référence "de façon spécifique et non équivoque" est assimilé à une facture. Ça veut dire quoi pour toi ? Que ton avoir, ta note de crédit ou ta facture rectificative sont considérés comme des factures à part entière.
Ils doivent donc respecter les mêmes règles que n'importe quelle facture que tu émets :
- Avoir les mêmes mentions obligatoires qu'une facture classique.
- S'intégrer dans ta numérotation chronologique et continue (tu peux avoir une série distincte si ton activité le justifie, mais toujours chronologique).
- Être soumis à la même obligation de conservation légale.
- Et bien sûr, suivre le même format et canal électronique que tes factures normales.
Il est aussi indispensable de conserver un double de ces documents et de garantir leur authenticité, leur intégrité et leur lisibilité pendant toute la durée de conservation requise par la loi. C'est important pour toi et pour l'administration.
Avoir ou facture rectificative : comment choisir la bonne solution ?
C'est une question de logique métier qui nécessite une certaine cohérence dans ta pratique. Pour bien faire la distinction, demande-toi quelle est la nature de l'action : déduis-tu un montant ou corriges-tu une erreur intrinsèque à la facture initiale ? En cas de doute, la meilleure solution est toujours de valider ta pratique avec ton expert-comptable. Pour t'aider à y voir plus clair, voici la distinction principale.
L'avoir : quand tu annules tout ou partie d'une transaction
L'avoir (aussi appelé note de crédit) sert à déduire un montant. Il annule en tout ou partie une créance, c'est-à-dire une somme que ton client te devait. Les cas typiques pour émettre un avoir sont :
- Un retour de marchandise par ton client, total ou partiel.
- Un geste commercial ou un rabais que tu accordes après coup, suite à une négociation ou un petit souci.
- Une prestation qui a été partiellement annulée ou modifiée après la facturation.
Un avoir peut d'ailleurs porter sur plusieurs factures à la fois si les montants à déduire concernent différentes transactions.
La facture rectificative : quand tu corriges une erreur sur une seule facture
La facture rectificative, elle, ne déduit pas. Elle sert à remplacer une facture initiale qui contenait une erreur. Elle vient corriger une anomalie qui existait dès l'origine de la première émission. Les cas concrets où tu l'utilises sont :
- Une erreur de montant (prix unitaire, total global).
- Un taux de TVA incorrect ou une mauvaise application de la TVA.
- L'oubli d'une mention obligatoire prévue par la loi.
- Une mauvaise adresse de facturation ou des informations client erronées.
Contrairement à l'avoir, une facture rectificative ne référence qu'UNE SEULE facture d'origine. C'est sa mission : corriger cette facture-là. Sur une facture rectificative, tu peux omettre deux mentions, quel que soit son montant : le numéro d'identification à la TVA de l'assujetti et la référence à l'exonération.
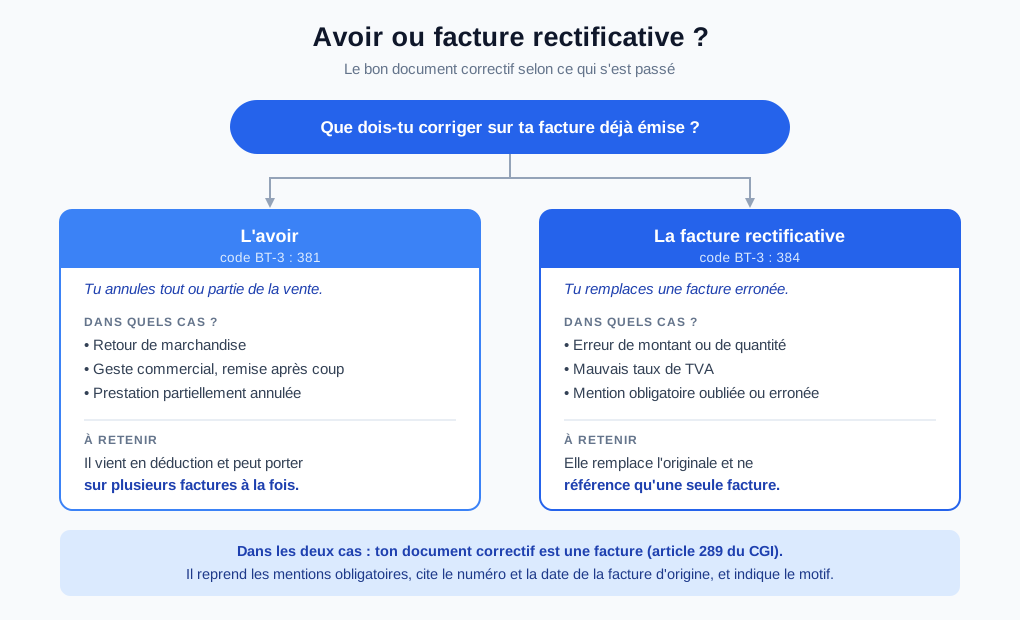
Voici un tableau récapitulatif pour t'aider à y voir plus clair :
| Caractéristique | Avoir (Note de crédit) | Facture rectificative |
|---|---|---|
| Objectif | Annuler ou déduire tout ou partie d'une transaction | Remplacer une facture initiale erronée |
| Cas d'usage typiques | Retour marchandise, geste commercial, rabais, annulation partielle de prestation | Erreur de montant, de TVA, de mention obligatoire, mauvaise adresse |
| Code Factur-X (BT-3) | 381 | 384 |
| Références | Peut porter sur plusieurs factures | Ne référence qu'UNE seule facture |
| Effet comptable | Déduction, réduction du montant dû | Annulation/remplacement de la facture d'origine par la nouvelle version correcte |
Concrètement, qu'est-ce que tu dois noter sur ton document correctif ?
Puisque ton document correctif est une facture à part entière, il va devoir respecter certaines règles essentielles pour être valide et correctement traité par ton client et l'administration.
Les mentions obligatoires et la référence à l'original
Comme pour tes factures classiques, ton avoir ou ta facture rectificative doit comporter les mêmes mentions obligatoires. Mais surtout, et c'est crucial, il doit faire référence EXPLICITE à la facture initiale que tu souhaites corriger. Tu devras donc indiquer son NUMÉRO et sa DATE. C'est ce lien qui permet d'assurer la traçabilité et la cohérence de tes flux.
N'oublie pas non plus d'indiquer clairement le MOTIF de la correction ou de l'annulation. Cela aide à la compréhension pour ton client et facilite ta propre comptabilité. Pour la facture rectificative, petit rappel : tu peux omettre le numéro d'identification à la TVA de l'assujetti et la référence à l'exonération.
Le grand changement de la facturation électronique : le code qui fait tout !
Avec la facturation électronique, on passe à une autre dimension. Fini le simple PDF que ton client lisait avec ses yeux. Maintenant, c'est un flux structuré et typé, conçu pour être lu par une machine, et traçable de bout en bout. C'est ça, la norme européenne EN 16931, le socle de Factur-X : des documents enrichis de données lisibles par les machines.
Le fameux code BT-3 : 380, 381 ou 384 ?
Dans le format électronique, il y a un champ très important appelé BT-3. C'est lui qui indique le TYPE DE DOCUMENT. Les valeurs de ce champ viennent d'une nomenclature universelle, l'UNTDID 1001. Les codes que tu dois connaître sont :
- 380 = C'est ta facture commerciale classique, celle que tu émets le plus souvent.
- 381 = C'est l'avoir ou la note de crédit.
- 384 = C'est la facture rectificative.
Ce qu'il faut retenir : Ce code est fondamental car il pilote le traitement automatique chez ton client. Sa comptabilité va lire ce code et savoir instantanément quoi faire. Si tu te trompes de code, ton document risque de partir dans la mauvaise case, voire d'être purement et simplement rejeté par le système.
Bonne nouvelle : Pas de panique ! Dans la vraie vie, c'est ton logiciel de facturation qui se chargera de remplir ce champ. Toi, tu cliqueras simplement sur "créer un avoir" ou "rectifier une facture" dans ton interface. Mais il est important de comprendre ce qui se passe sous le capot pour vérifier que ton outil fait bien le job et pour comprendre les éventuels rejets de documents.
Ton document correctif emprunte le même chemin : le circuit via la Plateforme Agréée
L'un des grands avantages de la facturation électronique, c'est la traçabilité. Ton avoir ou ta facture rectificative emprunte exactement le même circuit que ta facture initiale. Le processus est standardisé, sécurisé et rapide.
Un petit point vocabulaire pour ne pas te perdre : bye bye PDP, bonjour PA !
Tu as peut-être déjà entendu parler de "PDP", pour Plateforme de Dématérialisation Partenaire. Eh bien, attention au changement de vocabulaire ! Ce terme est officiellement remplacé par "Plateforme Agréée" (PA) depuis juillet 2025. Le rôle est identique : c'est un intermédiaire certifié par l'État, garantissant la transmission, la sécurité et la conformité de tes données fiscales.
Ton document correctif passera donc par ta Plateforme Agréée, qui le transmettra ensuite à celle de ton client. Ainsi, il est lui aussi traçable et transmis à l'administration selon les mêmes règles que tes factures. Tu verras encore "PDP" un peu partout, même dans des articles anciens, mais maintenant, tu sais !
Ce qu'il faut retenir pour toi : où en es-tu dans le calendrier ?
Le déploiement de la facturation électronique est progressif. C'est important que tu saches où tu en es pour ne pas être pris au dépourvu, mais sans stresser inutilement.
Depuis le 1er septembre 2026 : la réception pour TOUTES les entreprises
Concrètement, si tu lis ces lignes, tu dois déjà être en capacité de RECEVOIR des factures électroniques (et donc des avoirs ou factures rectificatives électroniques). Ça concerne tout le monde, y compris les TPE et micro-entreprises. Il est donc crucial que tu saches comment les traiter et que tu aies un outil compatible pour les intégrer à ta comptabilité.
Et l'émission : selon la taille de ton entreprise
L'obligation d'émettre tes propres factures (et donc tes avoirs et factures rectificatives) au format électronique dépend de la taille de ton entreprise :
- Depuis le 1er septembre 2026 : les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent déjà émettre leurs factures électroniques et transmettre les données de transaction et de paiement à l'administration.
- À partir du 1er septembre 2027 : ce sera au tour des PME, TPE et micro-entreprises de se lancer dans l'émission électronique.
Nuance essentielle : Si tu es une TPE ou une micro-entreprise, et que tu n'es pas encore entré volontairement dans le dispositif, tu peux continuer à émettre tes factures et tes documents correctifs selon tes modalités habituelles jusqu'à ton échéance du 1er septembre 2027. Cependant, encore une fois, tu dois déjà être en mesure d'en RECEVOIR. Pas de panique, tu as le temps de te préparer ! Tu peux même choisir d'entrer volontairement dans le dispositif avant cette date pour anticiper, tester tes outils et former tes équipes, et profiter des avantages de la dématérialisation.
Checklist : avant d'envoyer ton document correctif
Une petite liste pour t'assurer que tout est en ordre avant de valider l'envoi de ton avoir ou de ta facture rectificative :
- Ai-je bien choisi entre un avoir (code 381) et une facture rectificative (code 384) en fonction de la situation ?
- Mon document fait-il explicitement référence au numéro et à la date de la facture initiale ?
- Le motif de la correction est-il clairement indiqué sur mon document ?
- Mon document contient-il toutes les mentions obligatoires d'une facture (en tenant compte des exceptions pour la rectificative) ?
- Est-il intégré dans ma numérotation chronologique et continue habituelle ?
- Mon logiciel de facturation a-t-il bien renseigné le bon code BT-3 (381 ou 384) ?
- Mon document sera-t-il transmis via ma Plateforme Agréée (PA) ?
Voilà, tu as maintenant toutes les clés pour comprendre et gérer sereinement tes documents correctifs en facturation électronique. C'est un changement, oui, mais c'est aussi une opportunité de moderniser ta gestion et de gagner en efficacité. N'oublie pas que tes outils sont là pour t'accompagner, et qu'en cas de doute, ton expert-comptable est ta meilleure ressource. Tu as le temps de t'adapter, alors respire un bon coup, tu vas y arriver !
Sources
- Article 289 du Code général des impôts — Légifrance — obligation de facturation, numérotation, et documents modifiant la facture initiale assimilés à des factures
- À partir de quand suis-je concerné par la réforme de la facturation électronique ? — impots.gouv.fr — le calendrier officiel de la réception et de l'émission
- Facturation électronique : guide pratique de démarrage au 1er septembre 2026 — impots.gouv.fr — le guide officiel de la DGFiP
- Comment se mettre en conformité avec l'obligation de facturation électronique ? — Entreprendre.Service-Public.fr — le rôle des plateformes agréées
- Norme européenne EN 16931 — socle des formats français de facture électronique, qui définit le champ BT-3 (type de document) et ses valeurs issues de la nomenclature UNTDID 1001
Catégorie : Factur-X & Facturation Électronique Auteur : Chloé Masson — Ancienne juriste en droit des affaires, elle traduit le jargon fiscal en guides limpides, avec pédagogie et bienveillance.