Chèques et cartes cadeaux : durée de validité, TVA et trésorerie
En bref
Vendre des cartes cadeaux, c'est génial pour ta trésorerie : tu encaisses maintenant, tu livres plus tard. Mais attention, cette avance a des conséquences fiscales et légales qu'il vaut mieux maîtriser dès le départ. On va voir ensemble quand la TVA devient exigible selon la nature de tes bons, comment tu fixes la durée de validité de tes cartes et surtout, comment tu gères ça au mieux pour ta trésorerie, afin d'éviter les mauvaises surprises. C'est une stratégie gagnante, à condition d'être bien carrée.
Un bon cadeau, c'est quoi exactement pour le fisc ?
Avant de te lancer dans l'aventure des cartes cadeaux, il est essentiel de comprendre comment l'administration fiscale les perçoit. Pour l'État, un "bon" n'est pas qu'un simple bout de carton sympa. L'article 256 ter du Code général des impôts le définit précisément : il s'agit d'un instrument qui t'oblige, toi commerçant, à l'accepter comme contrepartie totale ou partielle d'une livraison de biens ou d'une prestation de services. Ce qui compte, c'est que les biens ou services concernés, ou l'identité de tes fournisseurs si tu en as, soient clairement indiqués, soit directement sur le bon, soit dans la documentation qui l'accompagne.
Cela signifie qu'en vendant une carte cadeau, tu t'engages formellement à fournir quelque chose en échange. Pour ton caviste, c'est la promesse d'une bouteille de vin spécifique ou d'un crédit pour un assortiment. Pour le libraire, c'est un engagement à fournir des livres ou des articles de papeterie. C'est une transaction concrète, avec une obligation claire pour toi.
Cette définition fiscale est cruciale, car elle exclut d'emblée deux types de "bons" qui ne sont pas soumis au même régime. Premièrement, les bons que tu remets gratuitement, comme un petit bon de réduction offert à un client fidèle sans contrepartie financière de sa part. Deuxièmement, ceux qui ne s'accompagnent d'aucune garantie de livraison, c'est-à-dire si tu n'as pas d'obligation ferme de fournir un bien ou un service. Un "bon" au sens fiscal suppose toujours une remise à titre onéreux : ton client l'a acheté, et il a donc le droit d'en attendre quelque chose de ta part.
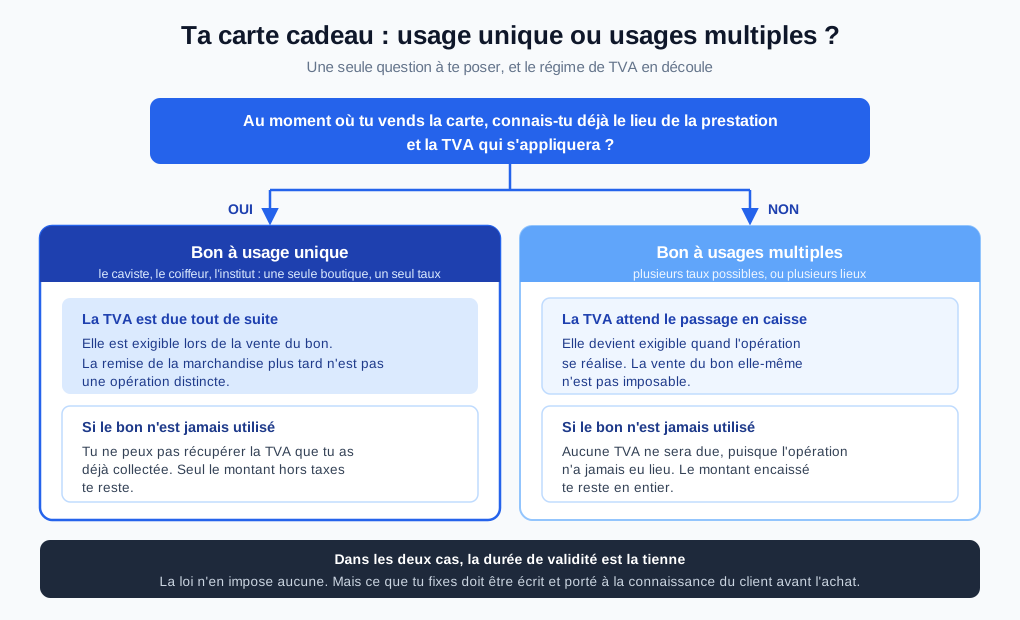
La seule question qui compte pour la TVA : sais-tu déjà quel taux s'appliquera et où la prestation aura lieu ?
C'est la question pivot. Pour savoir comment gérer la TVA de tes cartes cadeaux, tu dois te demander, au moment précis où tu vends le bon : est-ce que je connais déjà le lieu où le bien sera livré ou le service sera rendu, et le taux de TVA applicable à cette transaction future ? La réponse à cette question déterminera si ta carte cadeau est un "bon à usage unique" ou un "bon à usages multiples", et cela change absolument tout pour ta déclaration de TVA.
Imagine que tu es un salon de coiffure. Si tu vends une carte pour un forfait "coupe-shampoing-brushing" spécifique, que tu sais très bien que ça se passera dans ton salon, en France, et que toutes ces prestations sont soumises au même taux de TVA, alors tu as toutes les informations. Le lieu et le taux sont connus dès la vente.
En revanche, si tu tiens une boutique de cadeaux très diversifiée, ou un institut de beauté proposant à la fois des soins (taux de TVA A) et des produits cosmétiques à emporter (taux de TVA B), et que tu vends un bon d'achat général de 50 euros, tu ne peux pas savoir à l'avance ce que le client choisira. Achetera-t-il des bougies décoratives, un bijou, ou une crème hydratante ? Chaque produit peut avoir un taux de TVA différent, ou la prestation elle-même pourrait être sujette à un taux spécifique. Ou si ton enseigne est nationale, le bon pourrait être utilisé dans un autre département, ou même un autre pays si tu en fais partie. Dans ce cas, ni le lieu exact ni le taux de TVA ne sont connus précisément au moment de la vente du bon.
Comprendre cette distinction est la clé pour ne pas te tromper dans ta gestion de la TVA. Ce n'est pas une option, c'est une classification imposée par les faits de ton offre. C'est à partir de là que tu pourras anticiper correctement tes obligations fiscales.
Le bon à usage unique : la TVA, c'est tout de suite !
Si, au moment où tu émets et vends ta carte cadeau, tu connais avec certitude le lieu de la livraison des biens ou de la prestation des services auxquels elle se rapporte, ainsi que le taux de TVA qui sera dû sur ces opérations, alors tu es face à un "bon à usage unique" (BUU). C'est le cas typique si, par exemple, ton caviste vend une carte pour un carton de six bouteilles d'un vin précis, un restaurant propose un menu "tout compris" pour deux, ou une fleuriste vend un bon pour un bouquet de roses rouges. Tu sais ce qui sera livré, où, et à quel taux.
La conséquence fiscale est directe et immédiate : chaque transfert de ce bon, à commencer par sa vente initiale au client, est considéré comme une livraison imposable. Cela signifie que la TVA est exigible et doit être collectée par toi au moment même où tu vends la carte cadeau. Concrètement, si tu vends une carte pour 100 €, le montant de la TVA doit être immédiatement mis de côté et déclaré sur ta prochaine période fiscale.
L'avantage (ou l'inconvénient, selon comment on le voit) est que lorsque ton client viendra ensuite récupérer les biens ou bénéficier des services en échange de sa carte, cette remise matérielle ne constitue pas une opération distincte sur le plan fiscal. La TVA a déjà été payée et déclarée lors de la vente du bon. Cela simplifie la gestion ultérieure : au moment de la "consommation" du bon, tu n'as plus de calcul de TVA à faire pour cette transaction spécifique. C'est une vente, fiscalement parlant, qui est consommée dès l'achat du bon.
Le bon à usages multiples : la TVA, c'est quand le client consomme
À l'inverse, si au moment de l'émission du bon cadeau, tu ne peux pas déterminer avec certitude le lieu de la livraison ou de la prestation, ou le taux de TVA applicable – ou les deux –, alors ta carte est un "bon à usages multiples" (BUM). C'est le cas le plus courant pour des bons d'achat génériques. Imagine ta boutique de cadeaux qui vend un bon de 50 € utilisable sur n'importe quel article : une bougie, un livre de recettes, un bijou... Chacun pouvant être soumis à un taux de TVA différent. Ou un restaurant qui vend un bon de 100 € à dépenser pour un repas, sans savoir si le client prendra des boissons soumises à un autre taux ou emportera un plat.
Dans cette situation, la fiscalité est très différente. La TVA n'est pas exigible lors de la vente du bon. Les transferts antérieurs du bon – sa vente à ton client, par exemple – ne sont pas considérés comme des opérations imposables. Tu n'as donc aucune TVA à collecter ni à déclarer sur le montant que tu encaisses au moment de la vente de la carte cadeau. Ce montant est une avance de trésorerie, mais il n'est pas encore soumis à TVA.
La TVA ne devient exigible qu'au moment où le client utilise réellement son bon pour recevoir un bien ou une prestation de service de ta part. C'est à ce moment-là que tu identifieras précisément le bien ou le service, son lieu de livraison et son taux de TVA applicable, et que tu pourras calculer et déclarer la TVA due. Par exemple, si ton client utilise son bon de 50 € pour acheter une série de marque-pages et un carnet dans ta librairie, tu appliqueras le taux de TVA correspondant à ces articles au moment de la transaction réelle. Une précision fiscale importante : si tu n'es pas l'émetteur du bon (par exemple si tu acceptes un bon émis par une plateforme partenaire), tu es réputé avoir fourni les biens ou services à l'émetteur du bon, ce qui garantit la bonne application de la TVA en cascade. Pour toi, commerçant indépendant qui émets et utilises ton propre bon, cela signifie que c'est bien au moment de l'encaissement final que tu collectes la TVA.
Le bon jamais utilisé : pas le jackpot que tu imagines
Il arrive que des clients n'utilisent jamais leur carte cadeau avant sa date d'expiration. Cela peut sembler être une aubaine pour ton commerce, une sorte de profit facile. Cependant, la réalité fiscale est un peu plus complexe et ne constitue pas un "jackpot" si facilement. La gestion de la TVA diffère encore une fois selon que ton bon était à usage unique ou à usages multiples.
Si tu as émis un bon à usage unique (BUU), tu te souviens que la TVA était déjà exigible et que tu l'as collectée et déclarée au moment de la vente du bon. Dans ce cas, si le bon expire sans avoir été utilisé, tu ne pourras pas demander le remboursement de cette TVA afférente. Pour l'administration fiscale, la vente du bon était la transaction imposable. Que le service ait été rendu ou non par la suite n'y change rien : la TVA est due et reste acquise à l'État. C'est comme si le client avait acheté un service qu'il n'avait finalement pas consommé. Le montant hors taxe devient un gain pour toi, mais pas la TVA.
À l'inverse, si ton bon était à usages multiples (BUM), aucune TVA n'a été due ni collectée au moment de son émission, puisque l'exigibilité n'intervient qu'au moment de son utilisation. Par conséquent, si ce type de bon expire sans avoir été utilisé, aucune TVA ne sera jamais due sur cette transaction. Il n'y a donc pas non plus de TVA à déduire ou à rembourser, puisqu'elle n'a jamais été collectée. Le montant total encaissé (qui n'était pas un chiffre d'affaires taxé au départ) devient alors, en totalité, un gain pour ton entreprise.
Dans les deux scénarios, l'argent du bon non utilisé représente bien un gain pour ton commerce, mais il est crucial de ne pas compter dessus. Au-delà de l'aspect fiscal, un bon non utilisé est un client qui n'est pas revenu. Cela peut nuire à ta réputation si l'information sur la durée de validité n'a pas été parfaitement claire. L'objectif d'une carte cadeau est d'amener du monde dans ta boutique, pas de récupérer de l'argent facile sur des oublis !
La durée de validité : libre à toi, mais clair pour ton client !
Excellente nouvelle pour ta flexibilité : la loi ne t'impose absolument aucune durée minimale ou maximale pour la validité de tes cartes cadeaux ! C'est toi, le commerçant, qui es libre de fixer cette durée en fonction de ton activité, de tes produits ou services, et de ta stratégie commerciale. Tu peux décider d'une validité de six mois, d'un an, ou même de deux ans, selon ce qui te semble le plus pertinent pour tes clients et la gestion de tes stocks ou de ton planning. Une fleuriste peut préférer une durée courte pour les fleurs fraîches, tandis qu'une librairie peut opter pour plus de souplesse.
Cependant, cette liberté s'accompagne d'une obligation d'information primordiale envers tes clients. L'article L111-1 du code de la consommation est très clair : avant que le consommateur ne soit lié par un contrat à titre onéreux (l'achat de la carte cadeau en l'occurrence), tu dois lui communiquer, de manière lisible et compréhensible, un ensemble d'informations essentielles. Parmi celles-ci, figurent bien entendu les caractéristiques essentielles du bien ou du service, le prix, et surtout, la date ou le délai de livraison ou d'exécution, qui inclut la durée de validité du bon.
Concrètement, cela signifie que tu dois impérativement indiquer la durée de validité de manière parfaitement visible et intelligible. Ne te contente pas d'une petite astérisque discrète ou d'une mention au dos de la carte en police 4 ! Elle doit être clairement imprimée sur la carte elle-même, ou sur la pochette, et idéalement rappelée à l'oral au moment de l'achat. Si tu vends en ligne, cette information doit être mise en avant sur la fiche produit. Un client qui revient six mois après l'expiration de sa carte, en te disant qu'il n'avait pas vu la date, peut légitimement se sentir lésé. Une absence d'information claire peut créer du mécontentement, ternir ton image et, dans le pire des cas, t'exposer à un litige. La transparence est ta meilleure alliée.
La trésorerie : l'argent est là, l'obligation aussi. Ne confonds pas les deux !
La vente de cartes cadeaux, c'est une véritable bouffée d'oxygène pour ta trésorerie, surtout en période de fêtes. Ton compte en banque gonfle, et c'est une excellente chose. Tu encaisses des fonds immédiatement, parfois des semaines ou des mois avant de devoir fournir le bien ou le service. C'est l'essence même de l'avantage de ce système.
Mais attention, c'est aussi un piège si tu ne gères pas cet argent avec discernement. L'argent que tu encaisses pour une carte cadeau n'est pas un profit immédiat, ni du chiffre d'affaires déjà réalisé. Il représente une obligation future de ta part. C'est une "dette" envers ton client : tu t'es engagé à lui fournir quelque chose d'une valeur équivalente au montant du bon. Pour ton restaurant, c'est l'obligation de servir un repas. Pour ton institut, c'est de réaliser un soin. Cet encaissement est, en réalité, une avance pour une prestation ou une livraison à venir.
L'erreur classique du commerçant, surtout s'il débute, est de considérer cet argent comme totalement disponible et de le dépenser pour couvrir ses charges courantes, son loyer ou ses fournisseurs en janvier. Or, une partie de cet argent, pour les bons à usage unique, représente la TVA que tu as déjà collectée pour l'État et que tu devras lui reverser. Le reste est destiné à couvrir le coût du bien ou du service que tu devras fournir plus tard. Si tu dépenses tout, tu risques de te retrouver en difficulté le jour où une vague de clients viendra utiliser leurs cartes, car tu auras déjà engagé les fonds qui auraient dû servir à couvrir ces futures prestations.
Pour une gestion saine, tu dois "séparer" cet argent, au moins mentalement. Conserve un registre précis des cartes émises, de leur montant et de leur durée de validité. Mets de côté la TVA pour les BUU, et pour les BUM, garde en tête que le montant total est une obligation future. C'est comme si tu avais un pot virtuel pour les cartes cadeaux, dont tu ne puises que ce qui est réellement devenu un profit une fois l'obligation remplie. Surtout, et c'est un conseil en or, parle-en à ton comptable ! C'est le professionnel le plus à même de t'expliquer comment gérer ces montants en comptabilité, notamment via des notions comme les "produits constatés d'avance", pour que tes écritures reflètent la réalité économique de ton activité et que tu n'aies pas de mauvaise surprise lors de tes déclarations fiscales.
Usage unique ou usages multiples : ce qui change pour toi
| La question | Bon à usage unique | Bon à usages multiples |
|---|---|---|
| Définition | Connaissance du lieu et du taux de TVA au moment de l'émission. | Pas de connaissance du lieu et/ou du taux de TVA au moment de l'émission. |
| Exigibilité de la TVA | Lors de la vente du bon. | Lors de l'utilisation du bon par le client. |
| Bon non utilisé | La TVA déjà versée n'est pas remboursable. | Aucune TVA n'est due. |
Checklist : ton opération cartes cadeaux est-elle carrée ?
- Mon "bon" correspond bien à la définition fiscale (remise onéreuse, obligation de livrer) ?
- Ai-je identifié clairement si mes cartes cadeaux sont à usage unique ou à usages multiples ?
- Ai-je bien anticipé le moment où la TVA sera exigible pour mes ventes de cartes ?
- Ai-je fixé une durée de validité pour mes cartes cadeaux ?
- Est-ce que j'informe mes clients de manière claire et lisible sur les caractéristiques, le prix, la durée et les conditions d'utilisation du bon avant l'achat ?
- Mon comptable est-il informé de mon système de cartes cadeaux pour la bonne gestion de la TVA et de la trésorerie ?
Les cartes cadeaux sont un levier fantastique pour dynamiser tes ventes et apporter un souffle à ta trésorerie, surtout à l'approche des fêtes. Mais comme souvent, qui dit opportunité dit aussi règles à respecter. En comprenant bien la distinction entre bons à usage unique et à usages multiples, en anticipant la gestion de la TVA et en étant parfaitement transparent avec tes clients sur les conditions d'utilisation et la durée de validité, tu t'assures une opération réussie et sans mauvaise surprise. À toi de jouer et de faire de tes cartes cadeaux un véritable succès pour ton commerce !
Sources
- Article 256 ter du code général des impôts — Légifrance — la définition du bon, celle du bon à usage unique et du bon à usages multiples, et le régime de TVA applicable à chacun
- Opérations réalisées au moyen de bons (BOI-TVA-CHAMP-10-10-40-50) — BOFiP — les trois conditions de qualification d'un bon, les exemples des deux catégories, le moment d'exigibilité de la TVA et le sort du bon non utilisé avant expiration
- Coffrets cadeaux : que faire en cas de déconvenue ? — DGCCRF — la durée de validité librement fixée par le professionnel et les conditions générales d'utilisation
- Article L111-1 du code de la consommation — Légifrance — l'obligation d'information précontractuelle, de manière lisible et compréhensible, sur les caractéristiques essentielles, le prix et les conditions
Catégorie : Point de Vente Physique Auteur : Léa Rousseau — Journaliste conso, elle traque les lignes qui coûtent cher pour rien et déniche les bons plans des petites entreprises.