En bref
Depuis le 1er septembre 2026, toutes les entreprises françaises — y compris les micro-entrepreneurs et les artisans sans salarié — doivent être techniquement capables de recevoir des factures électroniques. Pas d'affolement : cette obligation ne concerne pour l'instant que la réception, pas l'émission (on reviendra sur le calendrier d'émission plus loin). Mais concrètement, si votre fournisseur de matériaux ou votre grossiste vous envoie aujourd'hui une facture au format Factur-X ou UBL, vous devez être en mesure de la traiter. Ce guide vous dit exactement où vous en êtes et ce qu'il faut faire.

Ce qui a changé au 1er septembre 2026
Recevoir ≠ Émettre — la distinction qui change tout
C'est le point que beaucoup ratent. La réforme de la facturation électronique a été découpée en deux obligations distinctes, avec des calendriers différents :
- Obligation de réception : en vigueur depuis le 1er septembre 2026 pour toutes les entreprises assujetties à la TVA, quelle que soit leur taille.
- Obligation d'émission : déployée progressivement selon la taille de l'entreprise. Les grandes entreprises et ETI ont basculé en premier. Les PME et micro-entreprises suivront selon le calendrier de la DGFiP — mais cette obligation d'émission ne concerne pas encore la majorité des artisans et auto-entrepreneurs.
Ce qu'il faut retenir : même si vous n'êtes pas encore obligé d'émettre des factures électroniques, vous devez d'ores et déjà être en mesure d'en recevoir. Votre client ou fournisseur B2B peut vous en envoyer une à tout moment.
Les formats légaux en France
La réforme reconnaît trois formats de factures électroniques :
| Format | Description | Compatibilité |
|---|---|---|
| Factur-X | PDF classique avec XML structuré embarqué | Très répandu en France |
| UBL 2.1 | Format XML international | Utilisé par certains ERP |
| CII (Cross Industry Invoice) | Format XML de la norme UN/CEFACT | Moins courant, mais légal |
Le Factur-X est de loin le plus utilisé en France. C'est lui que vos fournisseurs hexagonaux vont probablement vous envoyer.
Le rôle des plateformes (plateformes agréées et PPF)
Pour que les flux de factures circulent entre entreprises de manière sécurisée et traçable, la loi impose que les échanges passent par des plateformes officielles :
- Les plateformes agréées (PA), qu'on appelait jusqu'ici PDP (Plateformes de Dématérialisation Partenaires) : des opérateurs immatriculés par la DGFiP après audit. C'est obligatoirement par l'une d'elles que vous émettez et recevez vos factures électroniques. De nombreux logiciels de facturation sont eux-mêmes plateformes agréées ou s'appuient sur l'une d'elles. Elles proposent aussi des services plus riches (intégration compta, archivage légal, réconciliation automatique), généralement payants.
- Le PPF (Portail Public de Facturation), géré par l'AIFE (Agence pour l'Informatique Financière de l'État), ne sert pas à émettre ni à recevoir des factures : le 15 octobre 2024, l'État a abandonné son projet de plateforme publique gratuite. Le PPF est devenu l'annuaire central des entreprises et le concentrateur des données transmises à l'administration fiscale. Vous n'y créez pas de compte : c'est votre plateforme agréée qui vous y référence.
- Chorus Pro, lui, reste dédié aux factures adressées au secteur public (B2G) : ce n'est pas une plateforme pour vos échanges entre entreprises.
La liste officielle des plateformes agréées est publiée sur le site de la DGFiP et mise à jour régulièrement.
Concrètement, qu'est-ce que ça change pour un artisan ou un micro-entrepreneur ?
Prenons un exemple concret. Vous êtes électricien. Votre grossiste électrique a déployé la facturation électronique. Le 15 mars, il vous envoie une facture pour votre commande de câbles — mais cette fois, ce n'est plus un PDF joint à un e-mail. C'est un flux électronique transmis par sa plateforme agréée à la vôtre.
Si vous n'êtes raccordé à aucune plateforme agréée, cette facture ne vous parvient tout simplement pas dans un format que vous pouvez valider légalement. Vous risquez :
- De ne pas pouvoir déduire la TVA sur cet achat faute d'une facture conforme reçue
- D'être considéré comme non-conforme en cas de contrôle fiscal
Autre situation : vous êtes sous-traitant d'une grande entreprise du BTP. Depuis le 1er septembre 2026, cette entreprise vous envoie ses commandes et ses bons de commande en électronique. Pour pouvoir y répondre avec une facture (même encore papier de votre côté), vous devez être joignable sur une plateforme compatible.
Votre situation — les 3 cas de figure
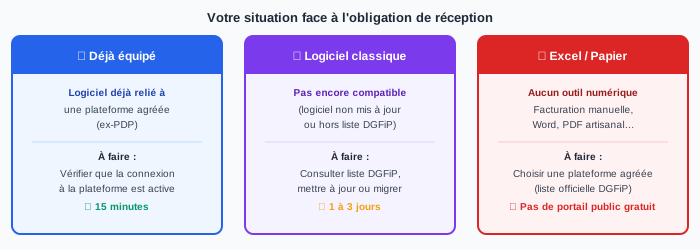
Cas 1 — Vous utilisez déjà un logiciel de facturation certifié
Bonne nouvelle : la plupart des logiciels de facturation sérieux ont intégré la compatibilité Factur-X et la connexion à une plateforme agréée bien avant septembre 2026. C'est notamment le cas de Pennylane, Axonaut, Sellsy, EBP, Sage, Cegid, Evoliz, et quelques autres.
Votre check en 3 points :
- Connectez-vous à votre logiciel et vérifiez que le module "facturation électronique" ou "dématérialisation" est activé dans les paramètres.
- Vérifiez que votre plateforme agréée vous a bien référencé dans l'annuaire central avec votre SIREN (la plupart le font automatiquement à l'onboarding, d'autres vous le demandent).
- Faites un test : demandez à un fournisseur ou à un prestataire compatible de vous envoyer une facture test. Vérifiez qu'elle apparaît bien dans votre interface.
Temps estimé pour valider la conformité : 15 à 30 minutes.
Cas 2 — Vous avez un logiciel de facturation, mais il n'est pas encore compatible
Certains outils plus anciens ou moins maintenus n'ont pas encore migré. Dans ce cas :
Étape 1 — Vérifiez la liste DGFiP. La DGFiP publie la liste des plateformes agréées. Si votre logiciel est sur cette liste ou est partenaire d'une plateforme listée, cherchez la procédure de mise à jour dans leur documentation.
Étape 2 — Contactez votre éditeur. La plupart ont publié une FAQ sur leur mise en conformité. Si votre éditeur n'a pas de plan clair, c'est un signal d'alarme sérieux.
Étape 3 — Si le logiciel est vraiment bloqué, migrez vers une solution compatible. Les coûts d'abonnement sont généralement de 10 à 30 €/mois pour un indépendant. C'est le prix de la tranquillité — et certains logiciels proposent une période d'essai gratuite.
Cas 3 — Vous facturez encore sur papier, Word ou Excel
Pas de panique — mais c'est urgent. Attention à une idée reçue tenace : il n'existe pas de portail public gratuit pour recevoir vos factures. Depuis l'abandon de ce projet en octobre 2024, on ne crée plus de compte sur le PPF. Pour vous mettre en conformité, il vous faut une plateforme agréée.
Démarche :
- Consultez la liste officielle des plateformes agréées sur impots.gouv.fr
- Comparez les offres : ce qui est inclus (réception seule, ou réception + émission), l'archivage, le prix
- Souscrivez : la plateforme vous référence dans l'annuaire central avec votre SIREN
- Votre "adresse de réception électronique" est alors active : vos fournisseurs peuvent vous envoyer leurs factures
Conseil : choisissez de préférence une plateforme qui vous permettra aussi d'émettre vos factures électroniques à partir du 1er septembre 2027. Vous n'aurez pas à changer d'outil dans un an.
Les risques si vous ne faites rien
Ce n'est pas de la théorie. Les amendes prévues par la loi visent surtout l'émission et la transmission des données :
- 15 € par facture non émise au format électronique, une fois l'obligation d'émission applicable (1er septembre 2027 pour les PME, TPE et micro-entreprises)
- 250 € par manquement à l'e-reporting
- Plafond à 15 000 € par an pour chaque type de manquement
Pour la réception, le risque le plus immédiat est pratique : sans plateforme agréée, les factures électroniques de vos fournisseurs ne vous parviennent pas dans un format exploitable, ce qui complique leur traitement et la justification de votre TVA déductible en cas de contrôle.
Au-delà des amendes, il y a un risque commercial concret : vos fournisseurs et donneurs d'ordre qui sont déjà en mode "tout électronique" peuvent rencontrer des blocages sur leurs processus internes si vous n'êtes pas raccordé. Certaines grandes entreprises refusent désormais de travailler avec des sous-traitants non conformes.
Checklist de conformité — le récap en 5 minutes
- J'ai vérifié si mon logiciel de facturation est sur la liste des plateformes agréées de la DGFiP
- Je suis raccordé à une plateforme agréée, qui m'a référencé dans l'annuaire central avec mon SIREN
- J'ai reçu au moins une facture test en format électronique avec succès
- Mon archivage est configuré : les factures électroniques reçues doivent être conservées 10 ans (comme les factures papier)
- Je sais distinguer Factur-X, UBL 2.1 et CII si mon fournisseur m'envoie un format inhabituel
Sources : DGFiP — facturation électronique — calendrier et obligations ; économie.gouv.fr — liste des plateformes agréées et documentation technique ; AIFE — Agence pour l'Informatique Financière de l'État.
Article mis à jour le 20 octobre 2026 : le PPF ne permet ni d'émettre ni de recevoir des factures (abandon de la plateforme publique gratuite annoncé le 15 octobre 2024) ; la réception passe obligatoirement par une plateforme agréée (ex-PDP). Rôle de Chorus Pro et amendes précisés.