Passer de la micro-entreprise à la société (EURL, SASU) : quand et comment franchir le cap
En bref
Ta micro-entreprise grandit et tu te demandes s'il est temps de passer en société ? Les vrais signaux sont connus : un chiffre d'affaires qui approche les seuils 2026 (203 100 € ou 83 600 €), des charges réelles qui pèsent lourd, ou l'envie de t'associer — la protection de ton patrimoine personnel, elle, n'est plus un argument suffisant. Entre EURL et SASU, tout se joue sur le régime social du dirigeant (travailleur non-salarié ou assimilé salarié), la fiscalité et les dividendes, désormais soumis à une flat tax de 31,4 % depuis le 1er janvier 2026. Je te détaille aussi les étapes et les coûts officiels du passage, avant l'essentiel : faire chiffrer ta situation par un expert-comptable.
Les signaux qui doivent te faire réfléchir : ton business est-il devenu trop grand pour la micro ?
Ton chiffre d'affaires explose les compteurs
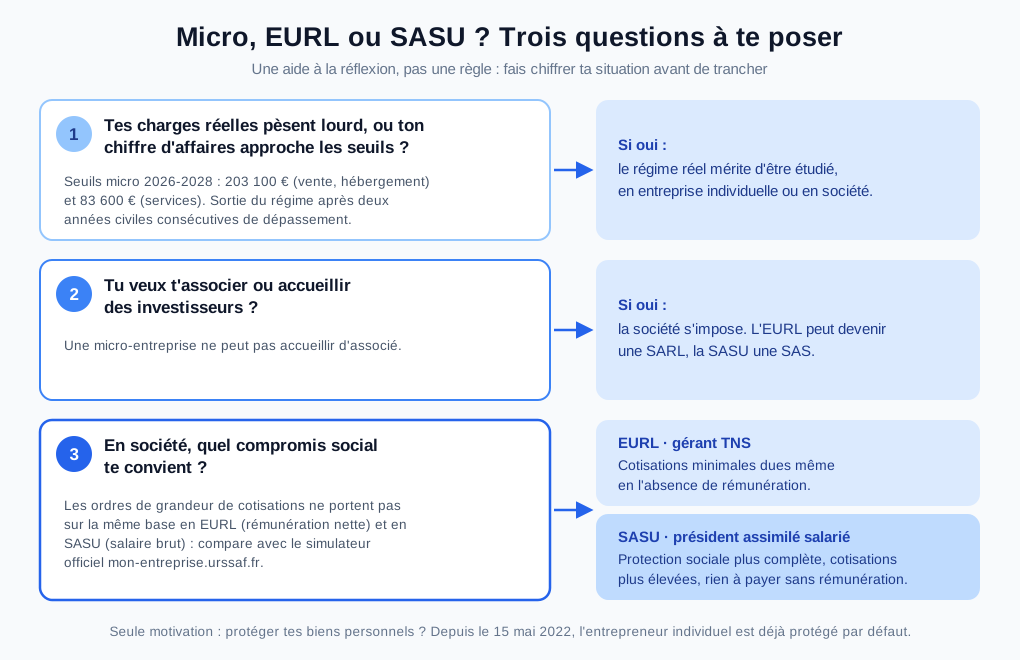
Si ton activité décolle et que tes revenus s'envolent, la micro-entreprise montre vite ses limites. Pour 2026, 2027 et 2028, les seuils sont fixés à 203 100 € pour la vente de marchandises et l'hébergement, et à 83 600 € pour les prestations de services et activités libérales. Attention, tu ne sors du régime micro qu'après deux années civiles consécutives de dépassement de ces seuils. Un dépassement sur une seule année ne te fait pas sortir. Ne confonds pas ces seuils avec ceux de la franchise en base de TVA : en 2026, ils sont de 85 000 € (seuil majoré 93 500 €) pour le commerce et l'hébergement, et 37 500 € (seuil majoré 41 250 €) pour les services, le projet de seuil unique à 25 000 € ayant été abandonné. Si ces chiffres te parlent, il est temps d'explorer d'autres options, comme l'entreprise individuelle au régime réel, ou le passage en société.
Tes charges réelles pèsent lourd sur ta trésorerie
En micro-entreprise, tes cotisations sociales (12,3 % pour la vente, 21,2 % pour les prestations commerciales/artisanales, 25,6 % pour les activités libérales non réglementées et 23,2 % pour celles qui relèvent de la Cipav en 2026) sont calculées sur ton chiffre d'affaires, pas sur ton bénéfice. Idem pour l'impôt sur le revenu : il se calcule après un abattement forfaitaire, sans que tu puisses déduire tes charges réelles. Plus tes dépenses sont importantes (matériel, sous-traitance, stocks, local, véhicule, etc.), plus ce mode de calcul te coûte cher. Au régime réel, en entreprise individuelle comme en société, ce sont tes charges réelles qui viennent en déduction.
Tu veux t'associer ou monter en crédibilité
Si l'aventure entrepreneuriale te donne envie de t'associer, la micro-entreprise ne le permet pas. Une société, elle, est faite pour ça : une EURL peut devenir une SARL, une SASU peut se transformer en SAS. Au-delà de l'association, la forme sociétale peut aussi apporter un surplus de crédibilité auprès de certains clients, partenaires ou même banques. C'est un gage de sérieux et de structuration qui peut faciliter le développement de ton activité.
Attention à la fausse bonne idée de la protection du patrimoine
Pendant longtemps, on considérait la création d'une société comme le meilleur moyen de protéger ses biens personnels. Mais ce n'est plus tout à fait vrai ! Depuis le 15 mai 2022 et le statut unique de l'entrepreneur individuel (loi du 14 février 2022), la loi protège par défaut le patrimoine personnel de l'entrepreneur individuel (y compris le micro-entrepreneur) contre les créanciers professionnels. Donc, la protection du patrimoine, à elle seule, n'est plus une raison suffisante de passer en société.
EURL ou SASU : le match pour les pros qui veulent grandir
Les bases communes : solo mais costaud
Que tu optes pour une EURL (entreprise unipersonnelle à responsabilité limitée) ou une SASU (société par actions simplifiée unipersonnelle), tu restes l'unique maître à bord (associé unique). Dans les deux cas, le capital social est librement fixé, et ta responsabilité est limitée au montant de tes apports, sauf en cas de faute de gestion. Deux cadres solides pour rester seul aux commandes.
L'EURL : la simplicité du TNS, avec des subtilités
En EURL, le gérant associé unique est affilié à la Sécurité sociale des indépendants (SSI) en tant que travailleur non-salarié (TNS). L'avantage, c'est généralement des cotisations sociales plus faibles, mais attention : des cotisations minimales sont dues même si tu ne te rémunères pas. Bpifrance Création estime ces cotisations à environ 45 % de ta rémunération nette. Côté fiscalité, l'EURL est par défaut soumise à l'impôt sur le revenu (IR) dans la catégorie de ton activité, mais tu peux opter pour l'impôt sur les sociétés (IS). Si tu choisis l'IS, sache que les dividendes que tu perçois sont soumis aux cotisations sociales pour la part qui dépasse 10 % du montant du capital social, des primes d'émission et des sommes versées en compte courant d'associé. Et si un jour tu cèdes tes parts sociales, il faut prévoir des droits d'enregistrement de 3 %.
La SASU : le confort de l'assimilé salarié, à quel prix ?
La SASU offre au président associé unique un statut "assimilé salarié" : tu es affilié au régime général de la Sécurité sociale dès que tu te rémunères. Cela t'assure une protection sociale plus complète, mais les cotisations sont plus élevées. L'un des grands atouts de la SASU, c'est qu'aucune cotisation sociale n'est due en l'absence de rémunération, ce qui peut être un avantage en début d'activité. Bpifrance Création donne un ordre de grandeur d'environ 62 % de ton salaire brut pour les cotisations. Attention, ces deux ordres de grandeur (45 % en EURL et 62 % en SASU) ne portent pas sur la même base (net vs brut), il ne faut donc pas les comparer directement. Pour chiffrer précisément ta situation, fonce sur le simulateur officiel de l'Urssaf (mon-entreprise.urssaf.fr) ! Fiscalement, la SASU est par défaut à l'IS, avec une option temporaire pour l'IR limitée à 5 ans maximum. Ta rémunération de président sera imposée à l'IR dans la catégorie des traitements et salaires. Et les dividendes ? Bonne nouvelle : ils ne supportent pas de cotisations sociales. Ils sont soumis au prélèvement forfaitaire unique (PFU, ou « flat tax ») dont le taux est passé à 31,4 % au 1er janvier 2026 (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux) suite à la hausse de 1,4 point de la CSG. Enfin, la cession d'actions en SASU est soumise à des droits d'enregistrement plus faibles : 0,10 %.
| Caractéristique | EURL | SASU |
|---|---|---|
| Statut social du dirigeant | Gérant associé unique TNS (travailleur non-salarié), affilié à la Sécurité sociale des indépendants (SSI). | Président associé unique "assimilé salarié", affilié au régime général de la Sécurité sociale lorsqu'il est rémunéré. |
| Cotisations sans rémunération | Cotisations minimales dues même en l'absence de rémunération. | Aucune cotisation sociale due en l'absence de rémunération. |
| Ordre de grandeur des cotisations | Environ 45 % de la rémunération nette (donnée Bpifrance Création). | Environ 62 % du salaire brut (donnée Bpifrance Création). Base différente de l'EURL : ne compare pas directement, utilise le simulateur mon-entreprise.urssaf.fr. |
| Fiscalité par défaut | Impôt sur le revenu (IR) dans la catégorie de l'activité. | Impôt sur les sociétés (IS). |
| Option fiscale | Option possible pour l'impôt sur les sociétés (IS). | Option temporaire pour l'impôt sur le revenu (IR) limitée à 5 ans maximum. |
| Dividendes | Soumis aux cotisations sociales pour la part qui dépasse 10 % du capital social, des primes d'émission et des sommes versées en compte courant d'associé (si l'EURL est à l'IS). | Non soumis aux cotisations sociales. Soumis au prélèvement forfaitaire unique (PFU ou « flat tax ») au taux de 31,4 % en 2026 (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux suite à la hausse de 1,4 point de la CSG). |
| Droits de cession | Droits d'enregistrement de 3 % sur la cession des parts sociales. | Droits d'enregistrement de 0,10 % sur la cession des actions. |
L'impôt sur les sociétés (IS) : les deux taux à connaître
L'IS impose les bénéfices au niveau de la société. Le taux normal est de 25 %. Mais en tant que PME (chiffre d'affaires ne dépassant pas 10 millions d'euros, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques), tu peux bénéficier d'un taux réduit de 15 % sur la fraction du bénéfice allant jusqu'à 42 500 €.
Comment franchir le cap : les étapes concrètes, sans te perdre dans la paperasse
Les démarches pour créer ta société
Passer de la micro à la société implique plusieurs étapes administratives, mais c'est moins compliqué qu'il n'y paraît. Dans l'ordre, tu devras :
- Rédiger les statuts de ta société, qui définissent ses règles de fonctionnement.
- Déposer le capital social sur un compte bancaire dédié à la société.
- Publier une annonce légale de constitution. Les forfaits hors taxes pour 2026 sont de 199 € pour une SAS/SASU et 148 € pour une SARL/EURL en métropole et aux Antilles-Guyane (233 € et 173 € à La Réunion et Mayotte).
- Demander l'immatriculation de ta société via le guichet unique des formalités des entreprises (INPI). Le coût de l'immatriculation au registre du commerce et des sociétés est de 33,83 € + 19,33 € pour la déclaration des bénéficiaires effectifs, soit un total de 53,16 €.
Et ta micro-entreprise dans tout ça ?
Une fois ta société créée, il ne faut pas oublier de déclarer la cessation de ton activité de micro-entrepreneur. Cette démarche se fait également via le guichet unique. Pour la cessation d'activité, une signature électronique qualifiée est requise ; le service gratuit FranceConnect+ te permet d'obtenir le niveau requis.
La bascule de ton activité : un transfert bien préparé
Tu vas devoir transférer concrètement ton activité vers ta nouvelle structure. Cela inclut l'ouverture d'un compte bancaire au nom de ta société, l'information de tes clients et fournisseurs, la mise à jour de tes contrats et bien sûr, une nouvelle numérotation et de nouvelles mentions sur tes factures. Le transfert de ton matériel, de ton stock ou même de ta clientèle vers ta nouvelle société peut avoir des conséquences fiscales et juridiques spécifiques. C'est un point clé à calibrer avec ton expert-comptable pour t'assurer de faire les bons choix. Anticiper le calendrier et choisir une date de bascule (par exemple, le début d'un nouvel exercice comptable) peut grandement faciliter la transition.
Le rôle clé de l'expert-comptable et des simulateurs : le petit tips en plus
On l'a vu ensemble, chaque situation est unique et les paramètres à prendre en compte sont nombreux. Cet article t'a donné de bonnes pistes de réflexion, mais il ne remplace en rien un conseil personnalisé. Pour faire le meilleur choix pour ton business et chiffrer précisément ta situation, il est crucial de te rapprocher d'un expert-comptable. C'est lui qui pourra analyser tes revenus, tes charges, tes projets et tes objectifs pour t'orienter. N'hésite pas non plus à utiliser le simulateur officiel de l'Urssaf (mon-entreprise.urssaf.fr) et les fiches de Bpifrance Création : ce sont d'excellents outils pour affiner tes projections et prendre une décision éclairée, autour d'un café avec ton conseiller !
Checklist : avant de franchir le cap
- J'ai analysé l'évolution de mon chiffre d'affaires par rapport aux seuils de la micro-entreprise.
- J'ai listé et évalué le poids de mes charges réelles pour voir si la micro est encore avantageuse.
- J'ai réfléchi à mes projets d'association ou de développement de crédibilité auprès de mes partenaires.
- J'ai bien compris que la protection du patrimoine n'est plus un argument suffisant pour passer en société.
- J'ai une idée claire des différences entre EURL et SASU concernant le statut social, les cotisations et la fiscalité.
- J'ai consulté le simulateur de l'Urssaf (mon-entreprise.urssaf.fr) pour comparer les charges sociales en EURL et SASU avec ma situation.
- J'ai identifié les étapes de création de la société et les coûts associés.
- J'ai anticipé la déclaration de cessation de mon activité de micro-entrepreneur.
- J'ai réfléchi aux implications du transfert de mon activité (banque, contrats, clients, fournisseurs).
- J'ai prévu de prendre contact avec un expert-comptable pour un accompagnement personnalisé.
Voilà, tu as désormais toutes les cartes en main pour commencer à y voir plus clair ! C'est une décision qui engage l'avenir de ton activité, alors prends le temps de bien réfléchir. Et surtout, n'oublie pas : le meilleur des outils, c'est ton expert-comptable. Il saura chiffrer ta situation précisément et te guider pas à pas vers la meilleure option pour toi.
Sources
- Quels sont les nouveaux seuils de la micro-entreprise ? — Entreprendre.Service-Public.fr — seuils 2026-2028 (arrêté du 27 janvier 2026)
- Seuils de chiffre d'affaires de la micro-entreprise — Entreprendre.Service-Public.fr — règle des deux années consécutives de dépassement
- Franchise en base de TVA — Entreprendre.Service-Public.fr — seuils 2026 et abandon du seuil unique
- Cotisations sociales d'un micro-entrepreneur — Entreprendre.Service-Public.fr — taux 2026
- Séparation des patrimoines de l'entrepreneur individuel — Entreprendre.Service-Public.fr — protection du patrimoine personnel depuis le 15 mai 2022
- Comparaison EURL/SASU — Bpifrance Création — régime social, fiscalité, dividendes et droits de cession
- EURL : ce qu'il faut savoir — Entreprendre.Service-Public.fr et cotisations sociales d'une SASU — Entreprendre.Service-Public.fr
- Évolution du prélèvement forfaitaire unique — Entreprendre.Service-Public.fr — flat tax à 31,4 % au 1er janvier 2026
- Impôt sur les sociétés : taux, déclaration, paiement — Entreprendre.Service-Public.fr — taux normal et taux réduit des PME
- Tarif 2026 des annonces légales — Entreprendre.Service-Public.fr et coût des formalités de création — Entreprendre.Service-Public.fr
- Simulateurs de l'Urssaf — mon-entreprise.urssaf.fr — pour chiffrer ta propre situation
Catégorie : Écosystème, Financement & Croissance Auteur : Thomas Vignaud — Spécialiste micro-entreprise et finances, il parle argent et gestion sans complexe, comme un pote expert autour d'un café.