Stocks dormants : don, déstockage ou destruction, ce que dit vraiment le droit
En bref
Alors que la clôture approche, on a tous cette petite angoisse des invendus qui dorment et occupent nos réserves. C'est le moment d'y voir clair : il y a des solutions pour ne pas perdre toute la valeur de ce stock. La grande nouveauté, c'est que depuis le 1er janvier 2024, tu ne peux tout simplement plus détruire tes invendus non alimentaires neufs, c'est formellement interdit par la loi AGEC. Deux voies restent ouvertes pour nos boutiques : le don avec une belle réduction d'impôt à la clé, ou un déstockage malin qui respecte les règles pour ne pas tomber dans la revente à perte. On fait le point ensemble sur ce que la loi nous permet et nous impose.
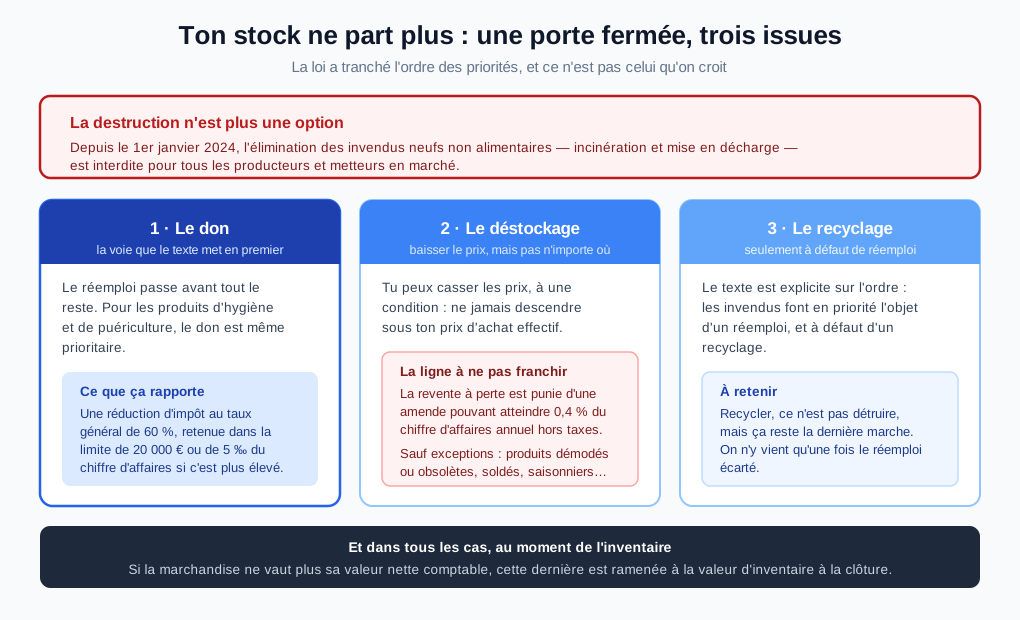
La porte est fermée : on ne jette plus nos invendus neufs
Pour nous, artisans et commerçants, c'est une nouvelle donne qui est entrée en vigueur début 2024. Fini le temps où on pouvait faire disparaître purement et simplement les produits qui ne trouvaient pas preneur, qu'il s'agisse du stock de fin de saison de prêt-à-porter, des bibelots un peu passés de la boutique de déco, ou des livres qui ne partent pas. Depuis le 1er janvier de cette année, il est désormais interdit d'éliminer les invendus non alimentaires neufs, que ce soit par incinération ou par mise en décharge.
Cette interdiction est gravée dans le marbre de la loi n° 2020-105 du 10 février 2020, connue sous le nom de loi AGEC, pour "lutte contre le gaspillage et à l'économie circulaire". Concrètement, l'article L541-15-8 du code de l'environnement nous oblige à repenser nos fins de stock. Ce n'est pas une petite restriction pour les géants de la distribution, non, elle nous concerne tous, petits commerçants et indépendants, dès lors que nous sommes producteurs ou metteurs en marché de produits non alimentaires.
Les modalités d'application de cette interdiction sont d'ailleurs détaillées par le décret n° 2020-1724 du 28 décembre 2020, ce qui montre bien le caractère sérieux de cette mesure. Alors, quand tu retrouves au fond de ta réserve ce carton de bougies parfumées ou ces jeux de société un peu poussiéreux, sache que les envoyer à la benne ou au four est désormais hors de question. Il faut trouver une autre solution.
Priorité au réemploi, surtout pour certains produits
Puisqu'on ne peut plus détruire, que fait-on de ces invendus qui s'accumulent ? La loi nous donne une hiérarchie claire à respecter : nos produits doivent faire en priorité l'objet d'un réemploi. Qu'est-ce que ça veut dire concrètement pour nos boutiques ? Ça signifie qu'il faut privilégier la réutilisation de ces articles, et le don est une solution très pertinente pour ça. L'idée est de donner une seconde vie à ces produits, au lieu de les considérer comme de simples déchets.
Et si le réemploi n'est vraiment pas possible, alors et seulement alors, il faut envisager le recyclage. L'objectif est de limiter au maximum l'impact environnemental de nos invendus. C'est du bon sens, on est d'accord ? Nos clients sont de plus en plus sensibles à ces questions, et montrer que nos boutiques sont engagées, ça compte.
Une attention particulière pour certains articles
Il y a même des produits pour lesquels la loi va encore plus loin. Les produits d'hygiène et de puériculture invendus, par exemple, sont doublement concernés. Non seulement ils sont inclus dans l'interdiction générale de destruction, mais en plus, pour eux, le don doit être la priorité absolue. Pense aux paquets de couches dont le packaging a changé, aux gels douche qui n'ont pas trouvé leur public ou aux petits pots pour bébé dont la date d'utilisation approche mais qui sont toujours consommables. Ceux-là, ils doivent aller en priorité vers des associations. C'est non seulement un geste solidaire, mais aussi une obligation légale.
Le don : faire une bonne action qui rapporte fiscalement
Puisque le don est la voie royale pour le réemploi, c'est une piste à explorer très sérieusement pour nos stocks dormants. Et la bonne nouvelle, c'est que faire une bonne action peut aussi se traduire par un avantage fiscal pour ta boutique !
En effet, l'article 238 bis du code général des impôts prévoit que les dons consentis par les entreprises à certains organismes ouvrent droit à une réduction d'impôt. Le taux général de cette réduction est de 60 %. Imagine : si tu donnes pour 1 000 € de marchandises à une association reconnue, tu peux potentiellement réduire tes impôts de 600 €. C'est une manière intelligente de gérer ces stocks qui ne rapportent plus rien et qui encombrent ta réserve. N'oublie pas de demander un reçu fiscal à l'organisme bénéficiaire, c'est indispensable pour justifier ton don auprès de l'administration.
Attention, et c'est crucial pour ne pas te tromper : il s'agit bien d'une réduction d'impôt, et non d'une déduction de charge. Une réduction d'impôt vient diminuer directement le montant de l'impôt que tu dois payer, alors qu'une déduction de charge réduit ton bénéfice imposable. C'est une nuance importante qui change le calcul final ! Les versements retenus pour le calcul de cette réduction d'impôt sont plafonnés : ils sont pris en compte dans la limite de 20 000 € ou de 5 ‰ (cinq pour mille) du chiffre d'affaires de ta boutique lorsque ce dernier montant est plus élevé. Donc, même si tu as un gros stock à donner, il y a une limite à l'avantage fiscal que tu pourras en tirer. Mais cela reste une opportunité à ne pas manquer pour nos bilans.
Le déstockage : écouler sans franchir la ligne rouge
Le don, c'est super, mais parfois, on a aussi envie de récupérer une partie de la valeur de nos marchandises. C'est là que le déstockage entre en jeu. Proposer ces articles qui ne partent plus à un prix réduit, les mettre sur une table près de l'entrée avec une étiquette "prix doux", c'est une pratique courante dans nos boutiques. Mais attention, il y a des règles à respecter, et la plus importante est l'interdiction de la revente à perte.
L'article L442-5 du code de commerce est très clair : revendre ou même annoncer la revente d'un produit en l'état à un prix inférieur à son prix d'achat effectif est puni. Et la sanction n'est pas anodine, elle peut aller jusqu'à une amende qui ne peut excéder 0,4 % de ton chiffre d'affaires annuel hors taxes réalisé en France lors du dernier exercice clos. Ça peut piquer ! Il est donc primordial de bien calculer tes marges et tes prix d'achat effectifs avant de lancer un déstockage. Ne te laisse pas emporter par l'envie de vider tes rayons à tout prix.
Les portes de sortie de la revente à perte
Heureusement, la loi a prévu des exceptions limitées à cette interdiction de revente à perte. Elles sont faites pour nous permettre d'écouler intelligemment certains stocks. Par exemple, tu peux vendre à perte si c'est motivé par une cessation ou un changement d'activité de ta boutique. Si tu vends des produits saisonniers pendant la période terminale de vente, tu peux aussi le faire. Pense aux décorations de Noël après le 25 décembre, ou aux maillots de bain en plein automne.
Autre exception très pertinente pour nous : les produits obsolètes ou démodés. On va y revenir plus en détail. Il y a aussi le cas d'un réapprovisionnement à la baisse, l'alignement de prix pour les petits commerces face à la concurrence, ou encore les produits périssables menacés d'altération rapide. Enfin, les produits soldés durant les périodes officielles de soldes peuvent être vendus à perte. Ces exceptions sont tes alliées, mais elles doivent être justifiées.
Tes invendus démodés, une exception à la revente à perte ?
Combien de fois on s'est posé la question, hein ? Ce petit pull qui n'a pas plu, cette collection de vaisselle qui n'a pas eu de succès, ou ce livre dont la mode est passée. Peut-on vraiment les brader à perte ? La bonne nouvelle, c'est que oui, l'exception des produits obsolètes ou démodés est bien réelle et peut s'appliquer à nos stocks dormants.
C'est une des exceptions listées à l'interdiction de revente à perte. Si le produit est clairement considéré comme "démodé" (une couleur qui ne se fait plus, un motif plus au goût du jour) ou "obsolète" (une technologie dépassée, un modèle remplacé), tu as alors la possibilité de le vendre en dessous de son prix d'achat. C'est une aubaine pour vider les étagères et éviter que ces articles n'occupent inutilement de la place.
Cependant, il faut que cette "obsolescence" ou ce "caractère démodé" soit justifiable. Garde à l'esprit que tu dois pouvoir argumenter que le produit a réellement perdu de son attrait commercial et que son prix d'achat ne reflète plus sa valeur perçue par le client. Un bon sens commercial suffit souvent à le démontrer, mais il faut que ce soit évident. C'est une porte de sortie précieuse pour les articles qui ne bougent plus de nos étagères depuis des mois.
L'inventaire de fin d'année : ta dernière chance pour agir sur la valeur
Ah, l'inventaire de fin d'année ! Pour nos bilans, c'est souvent le moment de vérité. Et pour nos stocks dormants, c'est une étape cruciale qui te permet de prendre acte comptablement de la dépréciation de leur valeur.
L'article L123-18 du code de commerce nous dit ceci : si la valeur d'un élément d'actif, comme tes invendus, devient inférieure à sa valeur nette comptable, alors tu dois ramener cette dernière à la valeur d'inventaire à la clôture de l'exercice. Que cette dépréciation soit définitive ou non, le principe est le même. En clair, si ton stock de mugs licornes valait 10 € pièce au moment de l'achat, mais qu'il est évident qu'ils ne se vendront jamais à ce prix car la mode est passée, leur valeur réelle à l'inventaire sera bien moindre.
C'est une mécanique comptable essentielle pour refléter au mieux la réalité économique de ta boutique. En constatant cette dépréciation, tu réduis la valeur de ton actif "stock" dans tes comptes, ce qui peut avoir un impact positif sur ton résultat imposable. C'est un moyen indirect de ne pas rester bloqué sur une valeur fantôme pour des produits qui, dans les faits, ont perdu de leur attrait et donc de leur valeur marchande. C'est le moment de regarder tes stocks en face et de valoriser (ou dévaloriser) justement ce qui se trouve dans ta réserve.
Trois issues pour un stock qui ne part plus
| L'issue | Ce que ça implique | Le point de vigilance |
|---|---|---|
| Le don | Offrir tes invendus neufs à un organisme agréé. Priorité légale pour les produits d'hygiène et de puériculture. | Bien comprendre que c'est une réduction d'impôt (60 % de la valeur du don, plafonné à 20 000 € ou 5 ‰ du CA) et non une déduction de charge. Demander un reçu fiscal. |
| Le déstockage | Vendre tes produits à prix réduits pour écouler la marchandise. | Attention à l'interdiction stricte de revente à perte (amende max 0,4 % du CA) et à ses rares exceptions (produits obsolètes/démodés, soldes, cessation d'activité...). |
| La destruction | Incinération ou mise en décharge. | Formellement interdite pour les invendus non alimentaires neufs depuis le 1er janvier 2024 (Loi AGEC). |
Checklist : ton stock dormant avant la clôture
- J'identifie précisément tous mes invendus non alimentaires neufs qui s'accumulent.
- Je vérifie si certains de mes invendus sont des produits d'hygiène ou de puériculture, car le don est prioritaire pour eux.
- Je contacte des organismes pour envisager un don et profiter de la réduction d'impôt, en gardant en tête le taux (60 %) et le plafond (20 000 € ou 5 ‰ du CA) et en demandant un reçu.
- J'évalue la possibilité d'un déstockage en m'assurant de respecter la règle de non-revente à perte, ou de coller à une exception clairement définie (produits démodés, soldes, etc.).
- Je m'assure de ne jamais envisager la destruction (incinération, mise en décharge) pour mes invendus neufs non alimentaires, car c'est interdit par la loi AGEC depuis le 1er janvier 2024.
- Lors de mon inventaire de fin d'exercice, je constate la dépréciation de la valeur comptable des articles invendus dont la valeur réelle est inférieure à leur valeur nette comptable.
En tant que commerçant, gérer ses stocks dormants est un passage obligé, une réalité de nos métiers. La bonne nouvelle, c'est qu'avec la loi AGEC, nous sommes tous poussés vers des solutions plus vertueuses et, soyons honnêtes, plus intelligentes. Finie la destruction bête et méchante de produits neufs. Aujourd'hui, on a les outils pour valoriser au mieux ces stocks qui nous encombrent, que ce soit en faisant une bonne action ou en déstockant intelligemment. À toi de jouer pour optimiser la fin d'année de ta boutique et faire de ces invendus une opportunité !
Sources
- La loi anti-gaspillage pour une économie circulaire — ministère de la Transition écologique — l'interdiction d'élimination des invendus non alimentaires, la priorité donnée au réemploi puis au recyclage, et le cas des produits d'hygiène et de puériculture
- Décret n° 2020-1724 du 28 décembre 2020 relatif à l'interdiction d'élimination des invendus non alimentaires — Légifrance — les modalités d'application de l'interdiction
- Article 35 de la loi n° 2020-105 du 10 février 2020 (loi AGEC) — Légifrance — le texte fondateur, codifié à l'article L541-15-8 du code de l'environnement
- Article 238 bis du code général des impôts — Légifrance — la réduction d'impôt pour les dons des entreprises, son taux général de 60 % et la limite de 20 000 € ou 5 ‰ du chiffre d'affaires
- Article L442-5 du code de commerce — Légifrance — l'interdiction de la revente à perte, ses exceptions et l'amende pouvant atteindre 0,4 % du chiffre d'affaires
- Article L123-18 du code de commerce — Légifrance — la dépréciation constatée à la clôture lorsque la valeur d'un élément d'actif devient inférieure à sa valeur nette comptable
Catégorie : Éco-Responsabilité & RSE Auteur : Marc-Antoine « Marco » Dubois — Ancien restaurateur et gérant de boutique de quartier, il accompagne aujourd'hui les commerçants.