Charges ou amortissement : comment passer ses petits achats de fin d'exercice
En bref
À l'approche de la fin de l'année, tu te demandes comment passer les petits achats de matériel ou de logiciels que tu viens de faire pour ton activité. Faut-il les déduire en une seule fois comme une charge, ou étaler leur coût sur plusieurs années via l'amortissement ? Pas de panique, c'est une question courante et il est simple d'y voir clair. L'important est de comprendre les règles pour être serein avec ta comptabilité, en gardant en tête qu'un achat est une sortie de trésorerie qui doit avant tout répondre à un besoin réel pour ton entreprise.
Si tu es micro-entrepreneur, cet article ne te concerne pas
Un petit rappel important, mon ami : avant de plonger dans les détails techniques, assure-toi bien que ton régime fiscal est le "réel" et non le "micro". Cet article s'adresse spécifiquement aux entreprises individuelles au réel, aux EURL, SASU, SARL, etc.
En effet, si tu es au régime micro-BIC ou micro-BNC, plus communément appelé "micro-entreprise", le fonctionnement est tout autre. Tu ne déduis pas tes charges pour leur montant réel. À la place, l'administration fiscale applique un abattement forfaitaire sur ton chiffre d'affaires déclaré. Cet abattement est réputé couvrir l'intégralité de tes charges professionnelles, et cela inclut les amortissements de tes biens.
Concrètement, un micro-entrepreneur n'a ni charges à déduire, ni amortissements à pratiquer. Ton quotidien comptable est simplifié, et tu n'as pas à te soucier de la distinction entre charge et immobilisation pour tes achats. Si c'est ton cas, tu peux souffler, cet article est pour les indépendants au régime réel !
Charge ou immobilisation : tout est une question de durée
Pour commencer sereinement, il est essentiel de bien distinguer une "charge" d'une "immobilisation". C'est un principe de base en comptabilité, et une fois que tu l'auras intégré, beaucoup de questions trouveront leur réponse. Il s'agit de se demander : combien de temps ce bien va-t-il servir à mon activité ?
-
La charge, c'est une dépense qui se "consomme" sur l'exercice comptable. C'est quelque chose que tu utilises et qui disparaît, ou dont la valeur est entièrement épuisée, dans l'année. Imagine un paquet de feuilles que tu utilises en quelques mois, le carburant que tu mets dans ton véhicule, ou l'abonnement mensuel à un logiciel : ces dépenses sont déduites immédiatement de ton résultat.
-
L'immobilisation, à l'inverse, c'est un bien destiné à servir durablement à ton activité. Sa valeur ne disparaît pas en une seule année, mais s'étale sur plusieurs exercices. Un ordinateur, un véhicule professionnel, une machine-outil spécifique à ton métier : ces biens ont une durée de vie plus longue. Leur coût ne peut donc pas être déduit en une seule fois pour l'exercice de leur achat. À la place, on l'étale dans le temps via un mécanisme qu'on appelle l'amortissement. La durée de cet amortissement, c'est la durée normale d'utilisation du bien dans ton entreprise. Ce point est à discuter avec ton comptable, qui saura t'orienter selon les usages de ta profession et les conditions réelles d'utilisation au sein de ton activité.
La tolérance fiscale des biens de faible valeur : la règle des 500 € HT
Le principe entre charge et immobilisation est clair, mais l'administration fiscale a mis en place une règle qui simplifie grandement les choses pour les "petits" achats. C'est une tolérance bien utile pour nous, les indépendants ! Elle t'autorise à passer en charge, et donc à déduire immédiatement, le prix d'acquisition de certains biens, même s'ils sont destinés à servir durablement.
Cette dérogation au principe général concerne spécifiquement les biens d'une valeur unitaire hors taxes n'excédant pas 500 €. En clair, si ton achat est en dessous de ce seuil, tu n'es pas obligé de l'immobiliser et de l'amortir. Tu peux le déduire intégralement comme une charge dès l'année de son acquisition (et de sa mise en service, mais nous y reviendrons).
Cette tolérance s'applique à plusieurs catégories de biens que nous utilisons fréquemment dans nos activités. Tu peux ainsi l'utiliser pour :
- Les matériels et outillages d'une valeur unitaire hors taxes n'excédant pas 500 €. Pense à une petite perceuse, une cafetière pour ton atelier, ou un aspirateur professionnel.
- Les matériels de bureau et mobiliers dont le prix d'achat unitaire hors taxes n'excède pas 500 €. Cela peut concerner une imprimante basique, un écran d'ordinateur, un fauteuil de bureau.
- Les logiciels d'une valeur unitaire hors taxes n'excédant pas 500 €. Une licence pour un logiciel spécifique, par exemple.
C'est une règle très pratique pour éviter de gérer l'amortissement de nombreux petits équipements qui, même s'ils te servent durablement, ne représentent pas un investissement majeur.
Attention aux pièges : valeur unitaire, HT et mobilier
La règle des 500 € HT est simple en apparence, mais quelques détails sont à surveiller pour l'appliquer correctement et ne pas faire d'erreur lors de tes déclarations. Une mauvaise appréciation pourrait entraîner des rectifications de la part de l'administration fiscale.
Premièrement, et c'est crucial : le seuil de 500 € s'apprécie sur le prix d'achat hors taxes (HT). Si tu es assujetti à la TVA et que tu la récupères, tu ne prends pas en compte cette taxe dans le calcul du seuil. Par exemple, un bien affiché à 600 € TTC avec une TVA à 20 % coûte en réalité 500 € HT (600 ÷ 1,2). Il pourrait donc, dans ce cas précis, bénéficier de la tolérance.
Deuxièmement, la tolérance est basée sur la valeur unitaire du bien. Si tu achètes deux moniteurs informatiques identiques à 400 € HT chacun, tu as bien deux biens distincts qui peuvent être passés en charge, car chacun respecte le seuil. Chaque article sur ta facture doit être considéré individuellement, sauf exception.
L'exception, justement, concerne les biens composés de plusieurs éléments qui forment un ensemble indissociable pour fonctionner. Par exemple, si tu achètes un "pack station de travail" comprenant un ordinateur, un écran, un clavier et une souris, et que cet ensemble est vendu comme un seul et même article avec un prix global, c'est ce prix global qui doit être pris en compte pour le seuil. Si cet ensemble dépasse 500 € HT, même si un élément seul est inférieur au seuil, alors tout l'ensemble doit être immobilisé. Pense à une machine-outil vendue avec ses accessoires spécifiques : on apprécie le prix de l'ensemble fonctionnel.
Enfin, une spécificité pour le mobilier de bureau : la tolérance des 500 € HT s'applique principalement pour le renouvellement courant de ton équipement. Elle n'est pas prévue si tu équipes initialement un nouveau bureau ou un nouvel espace de travail en achetant l'ensemble de ton mobilier pour la première fois. Dans ce cas, même si certains éléments sont sous le seuil, ils pourraient être considérés comme un équipement initial global et donc devoir être immobilisés. C'est un point à valider avec ton comptable en cas de doute sur une installation complète.
La date qui compte vraiment pour l'amortissement
Tu as acheté un bien en décembre pour qu'il figure sur ton exercice comptable en cours ? C'est une bonne intention, mais attention : pour l'amortissement, ce n'est pas la date de la commande ni même celle de la facture qui compte. Ce qui est déterminant, c'est la date de mise en service du bien.
La date de mise en service correspond au moment précis où ton immobilisation est réellement en état de fonctionner suivant l'utilisation prévue par ton entreprise, et que tu commences concrètement à l'utiliser pour ton activité professionnelle. Une imprimante est commandée et facturée en décembre, mais si elle n'est livrée, installée et connectée à ton réseau que le 5 janvier de l'année suivante, sa mise en service n'intervient qu'en janvier.
Cela signifie que son amortissement commencera sur le nouvel exercice comptable, même si la facture est datée de l'année précédente. Un achat de fin d'année n'est donc "utile" pour l'exercice qui se termine que s'il est réellement mis en service avant la clôture de cet exercice. C'est un piège classique qui peut décaler la déduction comptable de ton investissement. Pense donc à anticiper et à t'assurer que le bien est opérationnel avant la fin de l'année si tu souhaites que son amortissement débute sur l'exercice en cours.
Comment décider sans se tromper et en toute sérénité
Face à une nouvelle facture pour un achat de matériel, il est facile de se sentir un peu perdu. Mais avec les principes que nous venons de voir, tu as toutes les clés pour prendre la bonne décision. L'objectif est de clarifier ta comptabilité sans chercher à faire une "optimisation" hasardeuse qui ne serait pas conforme aux règles. Rappelle-toi toujours : un achat est avant tout une sortie de trésorerie qui doit répondre à un besoin réel de ton activité.
Pour t'aider à y voir plus clair, voici un schéma simple pour t'accompagner dans ta prise de décision :
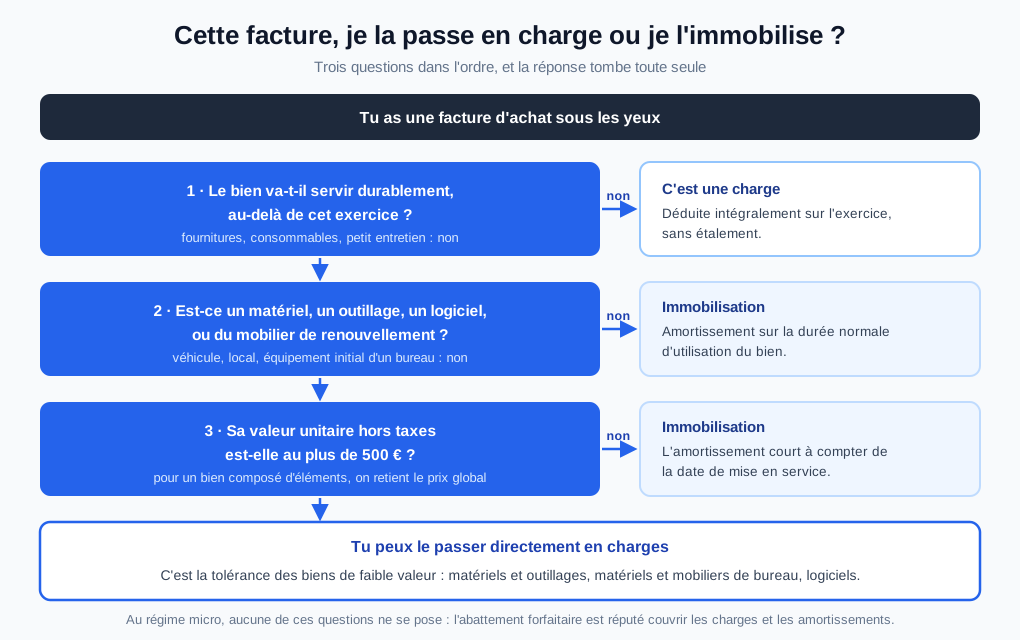 En plus de ce cheminement, pose-toi ces trois questions simples devant chaque ligne de dépense significative :
- Est-ce que j'ai réellement besoin de cet achat pour mon activité ? C'est la première question et la plus importante. Un achat doit être justifié par un besoin professionnel avéré. Ce n'est pas un moyen de "faire baisser tes impôts" à tout prix, car c'est avant tout une sortie de trésorerie. Chaque euro dépensé doit avoir une utilité pour le développement ou le maintien de ton entreprise.
- Ce bien va-t-il me servir "durablement" (sur plusieurs années) ou va-t-il être consommé durant l'exercice ? C'est la distinction fondamentale. Si sa durée d'utilisation est supérieure à un an, on s'oriente vers une immobilisation. Si c'est consommé rapidement ou à usage unique sur l'année, c'est une charge.
- Si c'est un bien durable, est-il concerné par la tolérance des 500 € HT ? Pour répondre à cette question, tu dois vérifier deux points : est-ce un matériel, un outillage, un logiciel, ou du mobilier de bureau (acheté en renouvellement et non pour une installation initiale) ? Et son prix unitaire hors taxes est-il de 500 € ou moins ? Si oui aux deux, tu peux choisir de le passer en charge. Si non (parce qu'il dépasse le seuil, ou parce que ce n'est pas un type de bien concerné par la tolérance, comme un véhicule ou un immeuble), alors tu dois l'immobiliser et l'amortir sur sa durée normale d'utilisation. N'oublie pas : cette durée d'amortissement, c'est la durée normale d'utilisation du bien dans ton entreprise, et c'est un point à valider avec ton comptable.
Charge ou immobilisation : les repères
Pour t'aider à classer tes dépenses en un coup d'œil, voici un tableau récapitulatif avec des exemples concrets :
| La dépense | Plutôt charge (si besoin réel) | Plutôt immobilisation (si besoin réel) |
|---|---|---|
| Fournitures de bureau | Feuilles, stylos, cartouches d'encre, petits consommables (agrafeuse, trombones...). | - |
| Prestation de service | Formation ponctuelle, prestation de graphisme pour un événement, réparation mineure. | - |
| Logiciel | Abonnement logiciel, licence unitaire ≤ 500 € HT. | Licence de logiciel ou suite logicielle complète > 500 € HT. |
| Matériel & outillage | Petits outils, petit électroménager (bouilloire, micro-ondes), équipement < 500 € HT. | Machine-outil complexe, gros équipement spécialisé, matériel > 500 € HT. |
| Matériel de bureau | Petite imprimante, webcam, clavier, souris, écran d'ordinateur, tous ≤ 500 € HT. | Ordinateur portable professionnel, écran d'ordinateur professionnel, imprimante multifonction si > 500 € HT. |
| Mobilier de bureau | Chaise de bureau, petite étagère, lampe de bureau, bureau (si renouvellement et ≤ 500 € HT). | Bureau de direction, armoire de rangement sécurisée (si > 500 € HT, ou équipement initial de bureau). |
| Véhicule | Carburant, entretien courant, péage, assurance annuelle. | Achat d'un véhicule professionnel (toujours immobilisé, quel que soit le prix). |
Checklist : tes achats de fin d'exercice sont-ils au clair ?
Pour une fin d'année sereine avec tes achats, suis cette petite checklist :
- J'ai vérifié que je suis bien au régime réel (et non micro-entrepreneur).
- Chaque achat correspond à un besoin réel pour mon activité et n'est pas une dépense superflue.
- Pour les biens durables de moins de 500 € HT (matériel, outillage, logiciels, mobilier de renouvellement), j'ai décidé de les passer en charge.
- Pour les biens durables de plus de 500 € HT (ou non concernés par la tolérance des 500 €, comme un véhicule), j'ai prévu de les immobiliser et de les amortir.
- J'ai bien pris en compte le prix global pour les ensembles composés de plusieurs éléments indissociables.
- Je sais que le seuil de 500 € s'apprécie hors taxes (HT).
- Je suis conscient que c'est la date de mise en service qui détermine l'exercice de départ de l'amortissement, pas la date de facture.
- J'ai prévu de discuter de la durée normale d'utilisation de mes immobilisations avec mon comptable.
Pour finir en toute sérénité
Voilà, tu as désormais les clés pour bien distinguer charges et amortissements pour tes achats de fin d'année. Ce n'est pas si compliqué quand on pose les bases pas à pas, n'est-ce pas ? L'essentiel est de suivre ces principes pour avoir une comptabilité juste et sereine. Et comme toujours, ton expert-comptable est ton meilleur allié pour valider tes choix et t'accompagner dans toutes tes démarches. N'hésite jamais à le solliciter, c'est son rôle de t'assurer cette tranquillité d'esprit !
Sources
- BIC - Frais et charges - Dépenses d'acquisition de biens de faible valeur (BOI-BIC-CHG-20-30-10) — BOFiP — la tolérance des 500 € hors taxes pour les matériels et outillages, les matériels et mobiliers de bureau et les logiciels, la condition de renouvellement courant du mobilier et l'appréciation du seuil sur le prix global d'un bien composé
- BIC - Amortissements - Règles de déduction - Éléments amortissables (BOI-BIC-AMT-10-20) — BOFiP — le point de départ de l'amortissement à la date de mise en service
- BIC - Durée normale d'utilisation des biens amortissables (BOI-BIC-AMT-10-40-10) — BOFiP — la durée d'amortissement déterminée par la durée normale d'utilisation
- Je suis micro-entrepreneur, puis-je déduire des charges ? — impots.gouv.fr — l'abattement forfaitaire en lieu et place des charges réelles
- BIC - Incidence du régime des micro-entreprises sur la détermination du résultat imposable (BOI-BIC-DECLA-20) — BOFiP — l'abattement réputé tenir compte des amortissements
Catégorie : Gestion Auteur : Sarah Benali — Consultante en gestion pour les indépendants, elle pose les bases pas à pas, en toute sérénité.