Options fiscales : ce qui se décide avant le 31 décembre (et ce qui est déjà trop tard)
En bref
Contrairement aux idées reçues, la fin de l'année n'est pas le moment de courir après les formulaires fiscaux. Si les enjeux pour 2027 sont réels, la plupart des décisions clés ont des échéances bien différentes du 31 décembre. D'ailleurs, pour certains choix majeurs, comme le versement libératoire, le train est déjà passé. Il est temps de remettre les pendules à l'heure et d'anticiper tes décisions pour aborder l'année à venir avec sérénité et efficacité fiscale.
Le mythe du 31 décembre : pourquoi il a la vie dure
Avoue-le, tu as déjà ressenti cette petite pointe de stress à l'approche du 31 décembre, cette impression tenace que toutes les décisions fiscales se prennent dans la précipitation à ce moment précis. C'est un réflexe quasi pavlovien pour beaucoup d'entrepreneurs, et c'est compréhensible ! Le 1er janvier marque symboliquement le début d'une nouvelle année civile, donc naturellement, on associe cette date à un "reset" fiscal, à la clôture de l'année précédente et à l'ouverture de la suivante.
Le problème, c'est que cette association est en grande partie un mythe, du moins en ce qui concerne la notification de tes options fiscales. Si le 1er janvier est bien le top départ de ton exercice fiscal (si ton exercice coïncide avec l'année civile), les administrations fiscales, elles, ont des calendriers bien plus variés pour la réception de tes documents. Ce décalage crée une confusion qui peut te coûter cher, te faisant soit manquer des opportunités, soit te précipiter inutilement sur des démarches qui n'ont pas lieu d'être à cette date. L'objectif, c'est justement de démystifier tout ça : la paperasse n'est presque jamais due le 31 décembre, mais la décision doit être prise maintenant, pour qu'elle puisse être mise en œuvre au bon moment.
En d'autres termes, si tu dois bien te pencher sur tes options fiscales en cette fin d'année 2026 pour préparer 2027, la deadline pour agir et envoyer tes courriers sera souvent quelques semaines ou mois plus tard. C'est toute la différence entre la prise de décision stratégique et l'acte administratif, et c'est ce que nous allons explorer ensemble, "autour d'un café".
Le train que tu as déjà raté : le versement libératoire
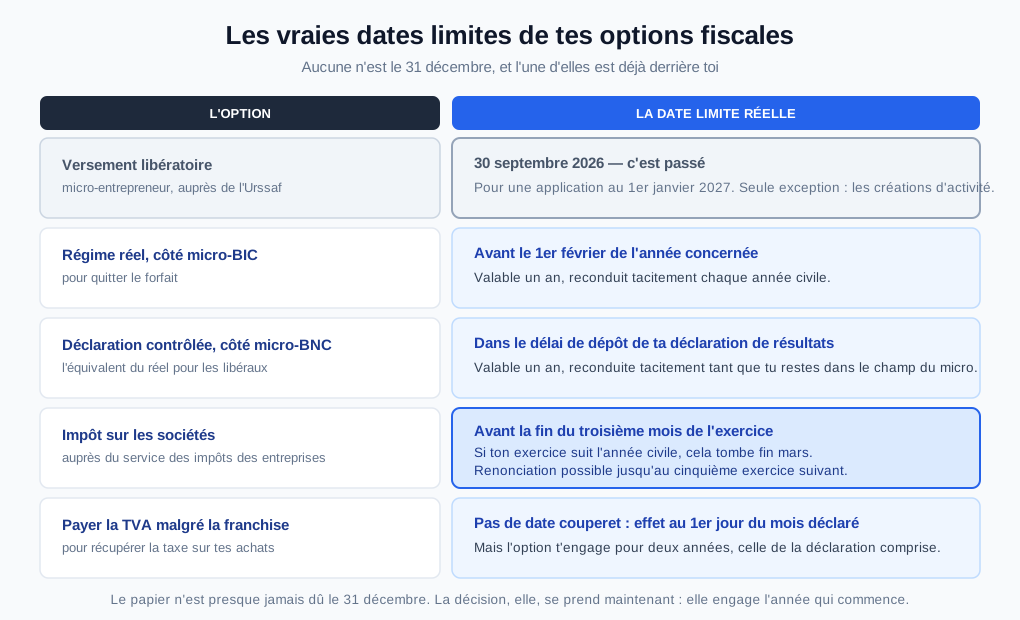
Si tu es micro-entrepreneur et que tu envisageais le versement libératoire de l'impôt sur le revenu pour 2027, tu dois malheureusement savoir que pour la plupart d'entre nous, le train est déjà parti. En effet, l'option pour bénéficier de ce mode de paiement, qui te permet de payer ton impôt sur le revenu au fur et à mesure de ton chiffre d'affaires, devait être exercée auprès de l'Urssaf au plus tard le 30 septembre de l'année N pour s'appliquer à compter du 1er janvier de l'année N+1.
Puisque nous sommes mi-octobre 2026, la date limite du 30 septembre 2026 est malheureusement passée pour une application en 2027. Cela signifie que si tu n'as pas fait ta demande avant cette date butoir, ton mode de paiement de l'impôt sur le revenu pour 2027 est déjà déterminé. C'est un exemple frappant où la décision, bien que pour l'année à venir, devait être formalisée plusieurs mois auparavant. C'est typiquement le genre d'information qu'il faut avoir dans ton agenda personnel dès le début de l'année.
La même logique s'applique si tu souhaitais renoncer au versement libératoire. Si les conditions pour en bénéficier ne sont plus remplies ou si tu ne le souhaites plus, il fallait informer l'Urssaf avant le 30 septembre de l'année N-1 (donc le 30 septembre 2025) pour que la modification prenne effet au 1er janvier de l'année N+1 (soit le 1er janvier 2027). Encore une fois, une anticipation maximale est requise.
La seule exception à cette règle concerne les entrepreneurs qui viennent de créer leur activité. Si tu es dans ce cas, tu peux exercer ton option pour le versement libératoire soit directement lors de la création en ligne sur le guichet unique de l'INPI, soit auprès de l'Urssaf au plus tard le dernier jour du troisième mois qui suit celui de la création de ta micro-entreprise. Pour tous les autres, la messe est dite pour 2027.
Passer à l'impôt sur les sociétés : une échéance aux trois premiers mois
Changer de casquette fiscale pour basculer à l'impôt sur les sociétés (IS) ou opter pour que ton entreprise individuelle soit assimilée à une EURL ou une earl est une décision structurante pour ton activité. Et la bonne nouvelle, c'est que tu as encore du temps pour la notifier si tu décides de franchir le pas pour 2027. Ce n'est absolument pas une affaire de 31 décembre !
L'option à l'IS : un délai de trois mois pour agir
La notification de cette option doit être effectuée avant la fin du troisième mois de l'exercice au titre duquel tu souhaites que ton entreprise soit soumise à l'IS pour la première fois. Si, comme la grande majorité des indépendants, ton exercice fiscal coïncide avec l'année civile, cela signifie que pour une application en 2027, tu as jusqu'à la fin mars 2027 pour notifier ton choix. Par exemple, si ton exercice débute le 1er janvier 2027, tu devras avoir envoyé ta notification au plus tard le 31 mars 2027.
Cette notification est à adresser au service des impôts des entreprises (sie) dont dépend le lieu de ton principal établissement. Ce n'est pas une simple coche dans une case : tu devras y indiquer des informations clés telles que la désignation de ta société, son siège social, les noms, prénoms et adresses des associés, ainsi que la répartition du capital social. Prends le temps de bien préparer ton courrier ou ton message via la messagerie sécurisée de ton compte professionnel.
La renonciation, une porte de sortie encadrée
Et si jamais tu changes d'avis après avoir opté pour l'IS ? Pas de panique, la loi te prévoit une porte de sortie. Tu peux en effet renoncer à cette option. Cette renonciation reste possible jusqu'au cinquième exercice suivant celui au titre duquel l'option a été exercée. C'est une flexibilité importante qui permet de s'adapter à l'évolution de ton activité sans être prisonnier d'un choix initial. Mais comme toute décision fiscale, elle nécessite une analyse fine et des projections sérieuses.
Sortir du micro-régime pour le réel : des dates à ne pas mélanger
Le régime micro (micro-BIC ou micro-BNC), c'est la simplicité incarnée : peu de paperasse, un calcul simplifié de tes bénéfices. Mais parfois, cette simplicité a un coût. Si tes charges professionnelles sont plus importantes que l'abattement forfaitaire appliqué par l'administration, le régime réel (simplifié ou normal) devient bien plus avantageux, te permettant de déduire tes dépenses réelles. La bonne nouvelle, c'est que tu as encore quelques mois pour te décider pour 2027. La moins bonne, c'est que les dates limites diffèrent selon que tu relèves des BIC ou des BNC.
Pour les micro-BIC : le 1er février à ne pas oublier
Si tu es un micro-entrepreneur relevant du régime micro-BIC (pour les activités commerciales et artisanales) et que tu souhaites opter pour le régime réel d'imposition pour 2027, tu dois exercer cette option avant le 1er février de la première année au titre de laquelle tu souhaites en bénéficier. Pour 2027, cela signifie que tu as jusqu'au 31 janvier 2027 pour faire parvenir ta demande.
Cette option est valable un an et se reconduit tacitement chaque année civile pour un an, tant que tu ne dénonces pas ton choix. Pour notifier ton option, tu as deux possibilités : soit tu rédiges une déclaration sur papier libre, que tu dates et signes, soit tu utilises la messagerie sécurisée de ton compte fiscal professionnel pour envoyer un message à ton service des impôts gestionnaire. N'oublie pas de préciser clairement que tu optes pour le régime réel et pour quelle année fiscale.
Pour les micro-BNC : lié à ta déclaration de résultats
Si tu es un professionnel libéral en micro-BNC et que tu envisages d'opter pour la déclaration contrôlée (l'équivalent du réel pour les BNC), la date limite n'est pas le 1er février. Pour toi, l'option s'exerce dans le délai de dépôt de la déclaration de résultats mentionnée à l'article 97 du Code général des impôts. Cela te laisse généralement plus de marge, souvent au printemps de l'année N+1 pour les revenus de l'année N.
Comme pour les BIC, cette option est valable un an et est reconduite tacitement chaque année tant que tu restes dans le champ du micro-BNC. Que tu sois en BIC ou en BNC, si tu décides de revenir au micro-régime (renonciation à l'option pour le réel ou la déclaration contrôlée), la notification doit se faire dans les délais applicables au dépôt de la déclaration souscrite au titre des résultats de l'année précédant celle au titre de laquelle la renonciation s'applique. Encore une fois, sois vigilant sur la date de tes courriers ! Un envoi le 2 février pour une option BIC, et c'est perdu pour l'année.
La TVA : une option qui démarre "au fil de l'eau"
La Taxe sur la Valeur Ajoutée (TVA) fonctionne un peu différemment des autres options fiscales que nous venons de voir. Si tu es un assujetti qui bénéficie de la franchise en base de TVA (ce qui signifie que tu ne factures pas la TVA et ne la récupères pas sur tes achats), mais que ton activité évolue et que tu souhaites opter pour son paiement, par exemple pour pouvoir déduire la TVA sur tes investissements ou tes charges, cette décision ne s'aligne pas forcément sur le 1er janvier.
L'option pour le paiement de la TVA prend effet le premier jour du mois au cours duquel elle est déclarée. Cela signifie que si tu décides d'opter en octobre 2026, l'option prendra effet dès le 1er octobre 2026. Si tu attends le mois de novembre, ce sera le 1er novembre, et si tu la déclares en décembre, le 1er décembre. Tu n'es pas obligé d'attendre 2027 pour la mettre en place si tu en ressens le besoin dès maintenant.
Cependant, attention ! Une fois que tu as fait ce choix, tu t'engages pour une période minimale de deux années complètes, incluant celle au cours de laquelle elle est déclarée. Ainsi, une option déclarée en octobre 2026 t'engage pour tout octobre, novembre, décembre 2026, puis pour toute l'année 2027 et toute l'année 2028. C'est un engagement de moyen terme à ne pas prendre à la légère.
Cette option est ensuite renouvelable par tacite reconduction. Si tu souhaites y renoncer, il faudra la dénoncer à l'expiration de chaque période. L'option pour le paiement de la TVA, tout comme sa dénonciation, doit être déclarée au service des impôts, selon les modalités prévues par la loi (souvent via ta première déclaration de TVA). C'est une décision qui doit être mûrement réfléchie en fonction de tes perspectives d'investissements et de ton volume d'activité.
Ce qui se décide vraiment maintenant : tes arbitrages pour 2027
Maintenant que tu as les vraies dates en tête, tu comprends que la période d'octobre à décembre est cruciale, non pas pour courir après des formulaires, mais bien pour prendre tes décisions éclairées pour 2027. C'est le moment de te poser les bonnes questions sur l'évolution de ton activité : combien penses-tu générer de chiffre d'affaires l'année prochaine ? Tes charges professionnelles vont-elles augmenter ou diminuer significativement ? As-tu des investissements importants prévus qui pourraient influencer le choix entre un régime micro et un régime réel ?
Ces projections financières sont la clé pour choisir le régime fiscal le plus adapté à ta situation. En te posant ces questions dès maintenant, en octobre 2026, tu te donnes le temps d'évaluer sereinement les différentes options, de faire des simulations chiffrées (idéalement avec l'aide d'un expert-comptable ou d'un conseiller), et de prendre une décision réfléchie. C'est le moment d'appeler ton conseiller et de caler ce fameux "café" pour discuter de tes perspectives pour 2027.
Ne laisse pas le mois de janvier 2027 te surprendre avec des choix subis ou des occasions manquées. La paperasse a beau attendre, ta décision, elle, doit être mûrement pensée avant le top départ du 1er janvier. Anticiper, c'est maîtriser ton avenir fiscal et éviter le stress de dernière minute.
L'option, sa vraie date limite, et où ça se passe
| L'option | La date limite réelle | Auprès de qui |
|---|---|---|
| Versement libératoire (micro-entrepreneur) | Au plus tard le 30 septembre de l'année N pour s'appliquer en N+1 (sauf création d'activité) | L'Urssaf ou, pour les créations, le guichet unique de l'INPI |
| Renonciation versement libératoire | Avant le 30 septembre de l'année N-1 pour prendre effet au 1er janvier N+1 | L'Urssaf |
| Option à l'impôt sur les sociétés (IS) | Avant la fin du troisième mois de l'exercice au titre duquel l'option s'applique | Le service des impôts des entreprises (sie) du lieu du principal établissement |
| Assimilation EI à EURL/earl | Avant la fin du troisième mois de l'exercice concerné | Le service des impôts des entreprises (sie) du lieu du principal établissement |
| Option pour un régime réel (micro-BIC) | Avant le 1er février de la première année au titre de laquelle le contribuable souhaite bénéficier du régime réel | Le service des impôts gestionnaire du dossier professionnel |
| Renonciation option réel (micro-BIC) | Dans les délais applicables au dépôt de la déclaration souscrite au titre des résultats de l'année précédente | Le service des impôts gestionnaire du dossier professionnel |
| Option pour la déclaration contrôlée (micro-BNC) | Dans le délai de dépôt de la déclaration de résultats | Le service des impôts |
| Option pour le paiement de la TVA | Prend effet le premier jour du mois au cours duquel elle est déclarée | Le service des impôts (selon les modalités de déclaration prévues par la loi) |
Checklist : ton point d'étape d'octobre
Alors, pour 2027, où en es-tu ? Prends un café, et vérifions ensemble tes options et tes réflexions.
- As-tu vérifié si le versement libératoire était encore une option pour toi en 2027 (si tu es micro-entrepreneur), sachant que la date limite était au 30 septembre 2026 ?
- As-tu entamé une réflexion pour passer ton entreprise à l'impôt sur les sociétés pour 2027 ? As-tu en tête que la notification doit être faite avant la fin des trois premiers mois de ton exercice 2027 ?
- Es-tu en micro-BIC et envisages-tu de passer au régime réel pour 2027 ? Sais-tu que tu as jusqu'au 1er février 2027 pour notifier ton choix au sie ?
- Es-tu en micro-BNC et penses-tu opter pour la déclaration contrôlée pour 2027 ? Connais-tu le délai lié au dépôt de ta déclaration de résultats de 2027 (au printemps 2028) ?
- As-tu des projets (investissements importants, clients professionnels) qui pourraient t'inciter à opter pour la TVA avant le 1er janvier 2027, en sachant que l'option prendra effet le premier jour du mois de ta déclaration et t'engagera pour deux ans ?
- As-tu une idée claire de tes projections de chiffre d'affaires et de charges pour 2027 pour guider tes choix fiscaux les plus pertinents ?
- As-tu prévu de consulter un expert-comptable ou un conseiller fiscal pour arbitrer ces choix stratégiques avant fin décembre 2026 ?
- As-tu le réflexe de toujours conserver une trace écrite (copie de courrier, capture d'écran de message sécurisé, accusé de réception) de tes démarches et notifications aux administrations ?
Voir clair dans les dates, c'est voir clair dans tes choix. Le 31 décembre n'est pas le verdict final des décisions fiscales, mais le 1er janvier est bien le top départ d'une nouvelle année fiscale. Ne reste pas seul face à ces enjeux ; un professionnel saura t'aider à arbitrer selon ta situation et tes projections pour 2027.
Sources
- Article 239 du code général des impôts — Légifrance — l'option pour l'impôt sur les sociétés notifiée avant la fin du troisième mois de l'exercice, et la fenêtre de renonciation jusqu'au cinquième exercice suivant
- Option pour l'impôt sur les sociétés (BOI-IS-CHAMP-40) — BOFiP — les modalités de notification et le contenu du courrier adressé au service des impôts des entreprises
- Option pour un régime réel d'imposition (BOI-BIC-DECLA-10-30) — BOFiP — la date du 1er février, la reconduction tacite d'un an et les modalités de renonciation
- Article 50-0 du code général des impôts — Légifrance — le régime micro-BIC et la faculté d'opter pour un régime réel
- Régime de la déclaration contrôlée — champ d'application (BOI-BNC-DECLA-10-10) — BOFiP — l'option exercée dans le délai de dépôt de la déclaration de résultats et sa reconduction tacite
- En tant que micro-entrepreneur, sous quelles conditions puis-je opter pour le versement libératoire ? — impots.gouv.fr — l'échéance du 30 septembre auprès de l'Urssaf et le cas particulier des créations d'activité
- Article 293 F du code général des impôts — Légifrance — l'option pour le paiement de la TVA, sa prise d'effet au premier jour du mois déclaré et sa durée de deux années
Catégorie : Gestion Auteur : Thomas Vignaud — Ancien conseiller financier pour indépendants, il décrypte la gestion et les cotisations avec clarté.