Réduire ses frais bancaires pro : les postes à renégocier et les vraies alternatives
En bref
Salut à toi, indépendant(e) ! Tu pensais peut-être que ton compte pro était protégé par les mêmes règles que ton compte perso ? Grosse erreur ! Ici, pas de plafond légal pour les commissions d'intervention, pas de mobilité bancaire automatique. C'est toi qui es aux commandes et tu dois prendre les rênes ! Cet article va te donner les clés pour décrypter tes frais bancaires, savoir quels postes renégocier et quelles sont les vraies alternatives pour, enfin, ne plus te faire plumer. Prêt(e) à optimiser tes dépenses ? C'est parti !
La dure réalité du compte pro : pas le droit aux mêmes protections que les particuliers !
Imagine un peu : sur ton compte perso, les commissions d'intervention (ces frais qui s'appliquent quand tu dépasses ton découvert, par exemple) sont plafonnées à 8 € par opération et 80 € par mois. Une vraie bouffée d'oxygène en cas de coup dur ! Mais pour ton compte pro, aucune protection légale de ce type n'existe. Eh oui, l'article du code monétaire et financier qui fixe ces plafonds ne vise que les "personnes physiques n'agissant pas pour des besoins professionnels".
Idem pour le service d'aide à la mobilité bancaire, qui te permet de transférer automatiquement tes prélèvements et virements récurrents vers une nouvelle banque en 22 jours ouvrés : gratuit et automatique pour les particuliers, il ne s'applique tout simplement pas à ton compte pro. Et le fameux préavis de deux mois qui t'informe en cas de changement de tarif ? Oublié ! Pour nous, les pros, l'arrêté du 1er septembre 2014 nous impose de relire attentivement notre convention de compte : c'est elle qui fixe toutes les règles. Le message est clair : tu dois être bien plus vigilant et proactif quand il s'agit de ton compte professionnel !
L'audit de tes frais bancaires : décortiquer ta plaquette pour y voir clair
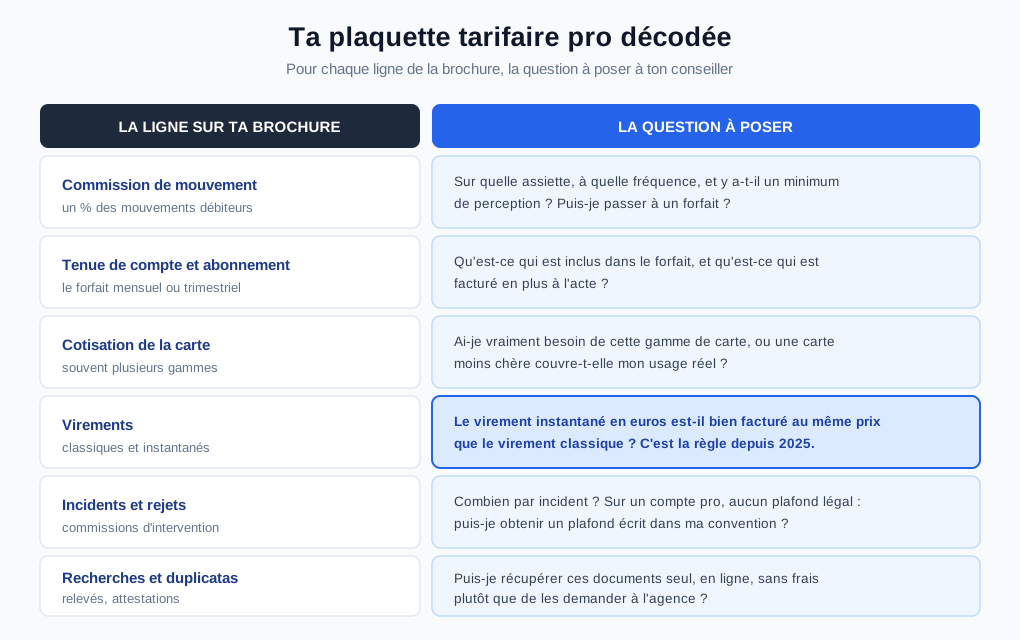
Pour commencer ta chasse aux économies, la première étape est de demander à ta banque sa brochure tarifaire professionnelle en vigueur. Ensuite, réclame le détail de tout ce qui t'a été prélevé sur les douze derniers mois. Armé de ces documents, additionne ligne par ligne : tu auras enfin une idée précise de ce que te coûte réellement ton compte pro chaque année. C'est une étape cruciale pour identifier les postes les plus gourmands. Voici les lignes à surveiller :
- La commission de mouvement : Ce pourcentage, prélevé sur le total de tes mouvements débiteurs (autrement dit, les sorties d'argent), est souvent calculé par trimestre et parfois assorti d'un minimum de perception. Attention, il varie d'une banque à l'autre et peut peser lourd sur ton budget, donc ne te fie pas aux ouï-dire et vérifie ce qui est écrit dans ta brochure !
- Les frais de tenue de compte et l'abonnement à la banque en ligne.
- Les cotisations de carte bancaire (Visa, Mastercard...).
- Les frais de virement (attention, hors virements instantanés, on en parle juste après !).
- Les frais sur les opérations rejetées (un prélèvement impayé, un chèque sans provision...).
- Les frais de recherche de documents : si tu as besoin d'un ancien relevé, la banque peut te le facturer.
Ce qui se négocie (et comment s'y prendre)
Maintenant que tu as décortiqué tes frais, il est temps de passer à l'action. N'hésite pas à prendre rendez-vous avec ton conseiller bancaire. Prépare ton argumentaire : tu as toutes les cartes en main (ta brochure tarifaire, le détail de tes frais sur 12 mois, et même les offres concurrentes si tu en as déjà repérées). Explique clairement tes besoins et ta démarche. Demande toujours une confirmation écrite de toute offre ou modification de tarif.
Vise les frais récurrents comme la commission de mouvement ou les frais de tenue de compte, ce sont eux qui pèsent le plus sur ton budget annuel. Faire jouer la concurrence est un levier puissant : ta fidélité ou le volume d'affaires que tu apportes à l'établissement peuvent aussi faire pencher la balance en ta faveur. Il n'y a pas de promesse de résultat gravée dans le marbre, mais la négociation est toujours possible et souvent payante !
Le virement instantané : fini les frais supplémentaires !
Bonne nouvelle du côté de l'Europe ! Grâce au règlement 2024/886, le virement instantané ne doit plus te coûter plus cher que le virement classique ! Concrètement, ta banque doit te permettre de recevoir des virements instantanés en euros depuis le 9 janvier 2025, et de les envoyer depuis le 9 octobre 2025, au même prix que les virements classiques. Les deux échéances sont passées : si tu vois encore un supplément sur cette ligne, c'est à contester sans tarder. Pour rappel, si tu veux en savoir plus sur les atouts du virement instantané SEPA pour tes délais de paiement, on a un autre article qui décortique le sujet sur "Le Comptoir Pro".
Les alternatives aux banques traditionnelles : quel bon plan pour ton compte pro ?
Si la négociation n'aboutit pas, ou si tu cherches une offre plus adaptée, tu peux te tourner vers les comptes pro en ligne. C'est souvent un bon plan pour réduire les frais fixes de tenue de compte ou de cartes, avec une gestion simplifiée via une application intuitive. Certains pros choisissent même de répartir leurs flux entre deux établissements pour optimiser au maximum leurs frais.
Cependant, attention, ce n'est pas l'astuce magique à tous les coups ! On perd parfois des choses essentielles : le dépôt d'espèces peut être plus compliqué, le découvert bancaire plus difficile à obtenir, et l'absence de conseiller dédié peut manquer si tu as des besoins spécifiques ou complexes. Pour un comparatif détaillé des Qonto, Shine, Finom et autres, ou pour savoir comment gérer tes dépôts d'espèces avec ces solutions, "Le Comptoir Pro" a des articles complets pour t'aider à choisir.
Quand ta banque te claque la porte : le droit au compte professionnel
Il peut arriver qu'une banque refuse de t'ouvrir un compte professionnel, ou même qu'elle tarde à répondre à ta demande (un silence de 15 jours vaut un refus explicite !). Pas de panique, tu as un droit fondamental : celui au compte professionnel. Tu peux saisir la Banque de France, qui désignera un établissement bancaire sous 24 heures (dès réception de ton dossier complet). Cette désignation est valable 6 mois. La banque désignée aura alors 3 jours pour te contacter et te demander les pièces nécessaires. Pour une société, il te faudra notamment l'extrait K-bis original de moins de 3 mois, la photocopie de la pièce d'identité du représentant légal, et l'original de la lettre de refus. Sache que cette procédure s'applique aussi aux personnes morales, à condition d'être dûment immatriculées.
Prêt à changer de crémerie ? Ce qu'il faut préparer avant
Puisque la mobilité bancaire automatique ne s'applique pas aux professionnels, un changement de banque pro demande une vraie préparation. Pour éviter les galères et les mauvaises surprises :
- Commence par lister absolument tous tes prélèvements et virements récurrents : Urssaf, impôts, loyers, assurances, fournisseurs, salaires de tes employés si tu en as, abonnements logiciels, etc. Ne laisse rien au hasard !
- Pense à prévenir tes clients et partenaires. Ils doivent absolument avoir ton nouveau rib pour pouvoir te payer à temps et sans erreur.
- Mets à jour tous tes documents commerciaux : tes factures, devis, ton site web, et même ta signature d'e-mail doivent afficher tes nouvelles coordonnées bancaires.
- Anticipe la clôture de ton ancien compte : relis bien ta convention pour connaître le préavis et les éventuels frais de clôture. Ce serait dommage de te faire facturer pour une simple négligence !
- Vérifie le solde de ton ancien compte : assure-toi que toutes les opérations sont passées, que tes chèques sont encaissés et tes prélèvements effectués avant de le fermer définitivement.
Les postes de frais pro à la loupe (et comment réagir)
| Poste de frais | Ce que c'est | La question à poser ou le levier de négociation |
|---|---|---|
| Commission de mouvement | Un pourcentage prélevé sur le total de tes mouvements débiteurs, souvent calculé par trimestre. | "Quel est le taux appliqué et le minimum de perception ? Y a-t-il moyen de le réduire ou d'avoir un forfait ?" |
| Frais de tenue de compte | Le coût pour le simple fait d'avoir un compte ouvert et géré par la banque. | "Puis-je bénéficier d'une exonération ou d'un tarif préférentiel ? Quels services sont inclus dans ce coût ?" |
| Cotisation de carte bancaire | Le coût annuel de ta ou tes cartes professionnelles (Visa, Mastercard...). | "Existe-t-il une carte moins chère avec des services similaires ? Puis-je bénéficier d'une remise sur la cotisation ?" |
| Frais de virement (unitaire/pack) | Le coût pour chaque virement émis, s'ils ne sont pas inclus dans un forfait ou si tu dépasses un seuil. | "Quel est le coût unitaire des virements ? Existe-t-il un pack de virements qui serait plus avantageux pour mon volume ?" |
| Frais sur opérations rejetées | Frais facturés en cas de chèque sans provision, prélèvement rejeté pour solde insuffisant, etc. | "Est-il possible de négocier un seuil avant facturation ou un tarif réduit en cas d'opération rejetée ?" |
| Frais de recherche de documents | Le coût pour demander à ta banque une copie de relevé, un justificatif d'opération ancien... | "Quel est le coût exact de ces recherches ? Comment puis-je accéder à mes documents plus facilement en ligne ?" |
| Virement instantané | Virement exécuté en quelques secondes, 24h/24 et 7j/7. | "À partir du 9 octobre 2025, ce service doit avoir le même prix qu'un virement SEPA classique. Si un surcoût est appliqué après cette date, tu peux contester cette ligne." |
Checklist : avant de changer de banque pro
- Relire attentivement ta convention de compte actuelle pour connaître les conditions de clôture (préavis, frais éventuels).
- Lister tous tes prélèvements automatiques et virements récurrents (Urssaf, impôts, loyer, salaires, fournisseurs, abonnements logiciels...).
- Informer tous tes partenaires (clients, fournisseurs) de ton nouveau rib et de la date effective du changement.
- Mettre à jour ton nouveau rib sur tous tes documents commerciaux (factures, devis, site internet, signatures d'email...).
- T'assurer que toutes les opérations en cours sur l'ancien compte sont bien terminées (chèques encaissés, paiements par carte passés).
- Garder un œil sur l'ancien compte quelques semaines après le changement pour ne rien manquer et récupérer d'éventuels fonds oubliés.
Alors, prêt(e) à prendre le contrôle de tes finances pro ? C'est un travail qui demande un peu de temps et d'organisation, je te l'accorde, mais crois-moi, l'effort en vaut la chandelle. En étant proactif et bien informé, tu peux vraiment alléger ton budget et te concentrer sur ce qui compte le plus : le développement de ton activité. À très vite pour de nouvelles astuces !
Sources
- Article L312-1-3 du code monétaire et financier — Légifrance — le plafonnement des commissions d'intervention vise les personnes physiques n'agissant pas pour des besoins professionnels
- Article R312-4-1 du code monétaire et financier — Légifrance — les plafonds de 8 € par opération et 80 € par mois
- Article L312-1-7 du code monétaire et financier — Légifrance et décret n° 2016-73 du 29 janvier 2016 — Légifrance — le service d'aide à la mobilité bancaire et son délai de 22 jours ouvrés
- Article L312-1-1 du code monétaire et financier — Légifrance — préavis de deux mois et résiliation sans frais, pour les particuliers
- Arrêté du 1er septembre 2014 relatif à la convention de compte de dépôt pour les personnes physiques agissant pour des besoins professionnels — Légifrance — ce que doit contenir ta convention de compte pro
- Règlement (UE) 2024/886 — EUR-Lex — virement instantané aligné sur le tarif du virement classique
- Interdit bancaire et droit au compte professionnel — Banque de France et Refus d'ouverture d'un compte bancaire professionnel — Entreprendre.Service-Public.fr — la procédure, les délais et les pièces à fournir
- Brochures tarifaires professionnelles des banques — la tienne fait foi : demande la version en vigueur et le détail de ce qui t'a été prélevé
Catégorie : Paiement Auteur : Léa Rousseau — Chasseuse de bons plans et d'économies pour les petites entreprises. Elle compare, décortique les frais et évite aux indépendants de se faire plumer.