Papier et électronique en même temps : organiser sa facturation jusqu'à l'obligation d'émettre
En bref
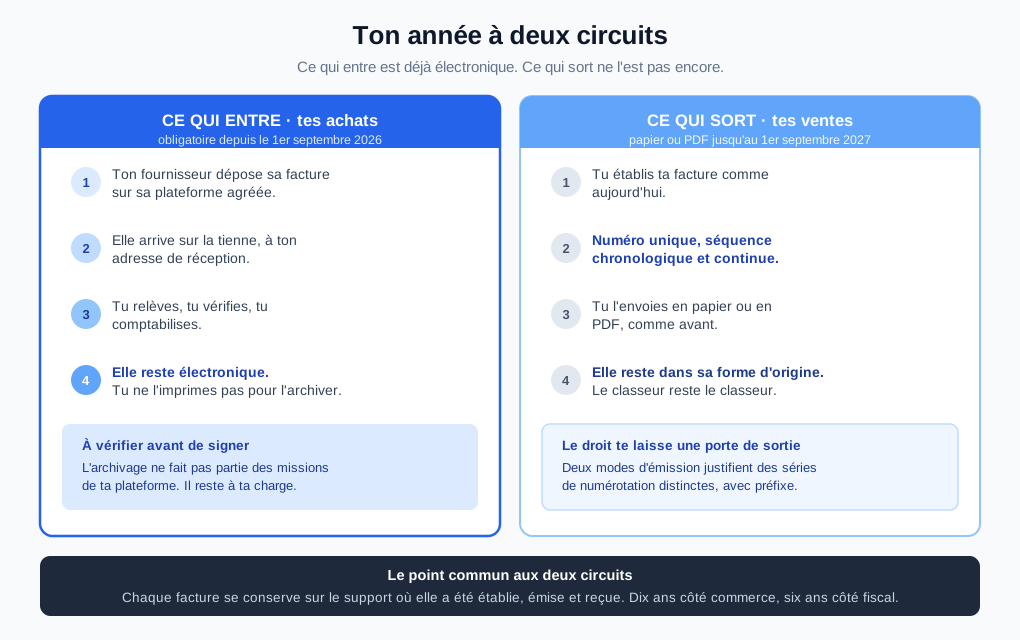
Prépare-toi : pendant un an, du 1er septembre 2026 au 1er septembre 2027, ton entreprise va vivre au rythme de deux systèmes de facturation bien distincts. D'un côté, tu devras être en capacité de recevoir tes factures au format électronique via une plateforme agréée. De l'autre, tu auras encore la possibilité d'émettre les tiennes en format papier ou PDF. L'enjeu majeur de cette période de cohabitation est de gérer cette transition avec rigueur : bien numéroter, classer chaque document dans son format d'origine, et tout rapprocher sans perdre le fil.
Ta facturation en mode hybride : un circuit entrant, un circuit sortant
Depuis le 1er septembre 2026, toutes les entreprises de France, quelle que soit leur taille, doivent impérativement être en mesure de recevoir des factures électroniques. Cela signifie que tes fournisseurs – qu'ils soient de grandes entreprises ou de plus petites structures – peuvent déjà t'envoyer leurs factures via des plateformes agréées, et que tu dois pouvoir les consulter sans accroc. Tu ne peux pas échapper à ce nouveau circuit pour tes dépenses.
Mais pour tes propres factures, celles que tu émets à tes clients, la réforme a prévu une période d'adaptation. Si tu es une PME, une TPE ou une micro-entreprise, tu n'es pas encore obligé d'émettre des factures électroniques. Tu as jusqu'au 1er septembre 2027 pour continuer à utiliser tes méthodes habituelles, c'est-à-dire le papier ou le PDF envoyé par e-mail. C'est donc une année entière où tu vas devoir jongler entre deux mondes : le numérique pour ce qui arrive, et le traditionnel pour ce qui part de chez toi.
Cette situation transitoire implique une double vigilance. D'un côté, tes fournisseurs utiliseront une plateforme agréée – un intermédiaire reconnu par l'administration fiscale – pour te transmettre leurs factures. Ces plateformes s'appuient sur un annuaire qui recense l'ensemble des entreprises concernées, la plateforme qu'elles ont choisie et leurs adresses de réception. Tu auras donc un canal sécurisé et dématérialisé pour tes factures d'achat. De l'autre côté, tes factures de vente continueront d'être envoyées directement à tes clients, par courrier ou par e-mail, sans passer par cette nouvelle infrastructure.
La numérotation des factures : pas de panique, mais de la rigueur
La numérotation des factures est un pilier de ta comptabilité et de ta conformité fiscale. La règle est claire et non négociable : toute facture doit porter un numéro unique. Ce numéro doit être basé sur une séquence chronologique et continue, garantissant ainsi qu'il n'y a pas de trou et que chaque facture peut être identifiée sans ambiguïté. C'est une exigence légale (article 242 nonies A de l'annexe ii au code général des impôts et article L441-9 du code de commerce) essentielle pour la traçabilité.
Mais pas de panique ! La bonne nouvelle, surtout pendant cette période de transition, c'est que tu peux tout à fait établir des séries de numérotation distinctes si ton activité le justifie. L'administration fiscale a même prévu cette souplesse. Par exemple, si tu as plusieurs catégories de clients pour lesquelles les règles de facturation sont différentes (des professionnels assujettis à la TVA et des particuliers non assujettis), ou si tu utilises plusieurs modes d'émission rendant difficile l'usage d'une série unique – ce qui est précisément ton cas avec la cohabitation du papier/PDF et bientôt de l'électronique – alors tu peux créer des séries distinctes.
L'essentiel, pour que ces séries soient valides, est que chacune d'entre elles respecte la continuité. Autrement dit, si tu crées une série pour tes factures papier et une autre pour tes futures factures électroniques, chaque série doit suivre sa propre séquence continue (1, 2, 3, etc.). De plus, il est formellement interdit que deux factures émises la même année portent le même numéro, même si elles sont dans des séries différentes. Pour éviter toute confusion et garantir cette unicité annuelle, il est fortement recommandé d'utiliser un préfixe distinct pour chaque série.
Concrètement, comment organiser ça ? Pour tes factures clients que tu émets encore en papier ou PDF, tu pourrais continuer avec une série du type fac-P-202X-001, fac-P-202X-002, etc. Le "P" signifiant "Papier". Le jour où tu basculeras entièrement à l'émission électronique pour tes factures clients, tu pourras démarrer une nouvelle série, par exemple fac-E-202Y-001 (où "E" signifie "Électronique"). Si tu as des clients particuliers, tu pourrais avoir une série spécifique comme part-202X-001. L'idée est que ce préfixe te permette, d'un simple coup d'œil, d'identifier la nature ou le mode d'émission de la facture.
Attention cependant, toutes les situations ne justifient pas la création de séries distinctes. Par exemple, le simple fait d'avoir des clients établis dans plusieurs États ne suffit pas à justifier une série de facturation par pays. La clé est la pertinence par rapport à ton organisation interne ou aux règles spécifiques applicables à certains types de transactions ou de clients.
Classer et conserver tes factures : chaque format dans son jus
C'est une règle d'or qu'il faut absolument intégrer : tes factures doivent être conservées dans leur forme originale. Une facture que tu as reçue électroniquement (via ta plateforme agréée) doit rester électronique. De même, une facture que tu as émise en format papier doit être conservée sous cette forme. Et si tu as généré un PDF que tu as envoyé par e-mail, cet original numérique est ta référence.
Pas question donc, pendant cette période de cohabitation, d'imprimer toutes les factures électroniques reçues pour les glisser dans un classeur physique, ni de scanner toutes tes factures papier pour les "numériser" et les stocker avec les électroniques. Cette approche t'exposerait à des risques en cas de contrôle, car l'authenticité de l'origine, l'intégrité du contenu et la lisibilité de la facture doivent être garanties depuis son émission ou sa réception jusqu'à la fin de sa période de conservation légale. Une facture électronique imprimée n'a pas la valeur de son original. Quant au scan d'une facture papier, il ne remplace l'original qu'au prix d'une numérisation à valeur probante, une procédure encadrée qui ne se résume pas à une photo prise avec son téléphone.
Concrètement, cela demande une organisation distincte. Pour tes factures électroniques entrantes, attention à un malentendu très répandu : l'archivage ne figure pas parmi les missions réglementaires de ta plateforme agréée. Certaines le proposent en option, et c'est alors un service commercial, pas une garantie qui t'est due. Regarde donc dans ton contrat ce qui est prévu, et surtout quel export tu pourras récupérer, dans quel format, le jour où tu changes de prestataire. La conservation, elle, reste ta responsabilité. Pour tes factures que tu émets en papier, un bon vieux classeur dédié, avec des intercalaires par mois ou par type de client, reste la meilleure méthode. Si tu émets des PDF, crée un dossier sur ton ordinateur nommé "Factures Clients 202X - PDF" et organise-le méticuleusement.
N'oublie pas les durées de conservation ! Tes documents comptables et pièces justificatives, dont les factures, doivent être conservés pendant dix ans (article L123-22 du code de commerce). Pour les documents soumis au droit de communication et de contrôle de l'administration fiscale, la durée est de six ans à compter de la date de la dernière opération ou de l'établissement des documents (article L102 B du livre des procédures fiscales). Ces délais s'appliquent quelle que soit la forme du document, papier ou électronique. La gestion de l'archivage, qu'il soit physique ou numérique, doit être une priorité.
Le rapprochement bancaire : rien ne doit filer entre les mailles
Avec ces deux circuits de facturation parallèles, ton rapprochement bancaire va exiger une attention redoublée. D'un côté, tu vas avoir les paiements de tes clients qui correspondent à tes factures émises en papier ou PDF. De l'autre, tu auras les débits de ton compte bancaire pour les factures de tes fournisseurs reçues au format électronique.
L'objectif reste le même : s'assurer que chaque opération bancaire (crédit ou débit) correspond bien à une facture existante, validée et enregistrée, et qu'aucune facture n'est oubliée, payée en double, ou mal imputée. Pendant cette année de transition, il est facile de se laisser déborder si l'on ne met pas en place une méthode rigoureuse.
Pour faciliter ton quotidien, intègre cette double vérification à ta routine. Par exemple, chaque semaine, commence par te connecter à ta plateforme agréée pour consulter les nouvelles factures de fournisseurs que tu as reçues. Puis, ouvre ton logiciel de facturation ou ton fichier de suivi pour les factures que tu as émises. Lors de ton rapprochement bancaire, tu devras avoir sous les yeux ces deux sources d'informations. Tu pourrais même ajouter une colonne "Canal Réception/Émission" dans ton tableau de suivi ou ton logiciel comptable (ex: "Électronique" pour les achats, "Papier/PDF" pour tes ventes) pour t'aider à visualiser et à croiser les informations plus facilement. Cette rigueur est ta meilleure alliée pour éviter toute erreur de comptabilité et garantir la conformité de tes comptes.
Les mentions obligatoires : prépare l'avenir dès aujourd'hui
Tes factures, qu'elles soient papier ou PDF, doivent déjà comporter un ensemble de mentions obligatoires très précises. Il s'agit du numéro unique de la facture, de sa date d'émission et de la date de l'opération, de ton identité et de ton numéro SIREN en tant que vendeur ou prestataire, de l'identité de ton client, de la désignation des produits ou services avec les quantités et les prix unitaires, des totaux hors taxes et toutes taxes comprises, de ton numéro de TVA (sauf pour les factures de moins de 150 € hors taxes), ainsi que des conditions de règlement et des pénalités de retard. C'est déjà une liste bien fournie (article 13 des faits vérifiés).
Mais prépare-toi, car quatre nouvelles mentions vont s'ajouter et deviendront obligatoires avec l'émission électronique pour les PME/TPE en septembre 2027. Autant anticiper et les intégrer progressivement à tes modèles de factures dès maintenant ! Il s'agit :
- Du numéro SIREN de ton client.
- De la catégorie de l'opération : il faudra préciser s'il s'agit d'une livraison de biens, d'une prestation de services, ou des deux.
- De la mention de l'option de paiement de la TVA sur les débits, si elle s'applique à ton activité.
- De l'adresse de livraison des biens, uniquement si elle diffère de l'adresse de facturation.
Commencer dès aujourd'hui à modifier tes modèles de factures pour y inclure ces champs te permettra de te familiariser avec eux. Même si tu ne les remplis pas encore de manière obligatoire pour toutes tes factures émises, les avoir sous les yeux t'aidera à visualiser ce qui t'attend et à anticiper la bascule vers le 1er septembre 2027.
Basculer en avance ou attendre la dernière minute : quels signaux ?
Tu l'as compris, si tu es une PME, une TPE ou une micro-entreprise, tu as la possibilité de continuer d'émettre tes factures au format papier ou PDF jusqu'au 1er septembre 2027. C'est une année de transition qui t'est offerte. Mais tu peux aussi choisir de basculer plus tôt et de commencer à émettre tes factures électroniquement avant cette date.
Cette décision dépendra avant tout de ton organisation interne et de ta familiarité avec les outils numériques. Si tu souhaites simplifier ta gestion en unifiant tes flux entrant (déjà électronique) et sortant (bientôt obligatoire en électronique) le plus rapidement possible, anticiper peut être une excellente option. L'idée est de réduire la complexité de gérer deux systèmes en parallèle en adoptant pleinement le circuit dématérialisé dès que tu te sens prêt.
À l'inverse, si tu as peu de factures, que ton système actuel papier/PDF est simple et bien rôdé, ou que tu préfères prendre ton temps pour choisir la plateforme agréée qui te convient le mieux et te familiariser avec elle, il n'y a aucune obligation de te précipiter. Le principal est de faire un choix éclairé qui t'apporte de la sérénité. L'important est de faire ce qui te semble le plus fluide pour ton activité, sans précipitation, mais sans oublier l'échéance qui arrive.
Ton année de cohabitation, circuit par circuit
Voici un résumé pratique de ce que tu dois faire pendant cette année où tu navigueras entre deux mondes :
| Ce qui arrive ou part | Par quel canal | Ce que tu fais |
|---|---|---|
| Factures que tu reçois | Via ta plateforme agréée (format électronique) | Tu te connectes régulièrement à ta plateforme agréée pour les consulter et les récupérer. Tu les classes et les stockes dans leur format original électronique, en garantissant leur authenticité, leur intégrité et leur lisibilité pendant la durée légale. Tu les utilises pour ton rapprochement bancaire de dépenses. |
| Factures que tu émets | Papier ou PDF (par e-mail ou courrier) | Tu les crées avec toutes les mentions obligatoires actuelles (et potentiellement les nouvelles par anticipation), tu les numérote selon ta série choisie, et tu les envoies directement à tes clients. Tu conserves l'original (papier ou PDF) en garantissant son authenticité, son intégrité et sa lisibilité. Tu les utilises pour ton rapprochement bancaire de recettes. |
Checklist : ta facturation tient-elle les deux circuits ?
Fais le point avec cette petite checklist pour t'assurer que tu es sur la bonne voie :
- Je sais que je dois recevoir des factures électroniques depuis le 1er septembre 2026.
- Je sais que je peux continuer d'émettre mes factures en papier ou PDF jusqu'au 1er septembre 2027.
- J'ai une méthode claire et documentée pour numéroter mes factures, avec ou sans séries distinctes si c'est justifié, en garantissant un numéro unique par an et par série.
- Je conserve toutes mes factures (papier et électronique) dans leur forme originale, garantissant leur authenticité, intégrité et lisibilité pendant les durées légales de 6 et 10 ans.
- J'ai une procédure ou une habitude pour rapprocher mes paiements avec les factures entrantes et sortantes, quel que soit leur canal d'arrivée ou d'émission.
- Mes factures émises contiennent déjà toutes les mentions obligatoires actuelles.
- Je me prépare à intégrer les quatre nouvelles mentions obligatoires (SIREN client, catégorie d'opération, option TVA sur débits, adresse de livraison si différente).
Ce qu'il faut avoir réglé avant l'été 2027
Cette année de cohabitation est une opportunité en or pour ne pas te laisser surprendre. Avant l'été 2027, tu devras impérativement avoir finalisé plusieurs étapes clés : tu devras avoir choisi et paramétré ta plateforme agréée pour l'émission de tes propres factures électroniques. Ce sera le moment de t'assurer que tes modèles de facturation intègrent toutes les mentions obligatoires, les anciennes comme les quatre nouvelles.
En t'organisant dès maintenant, en assimilant ces nouvelles pratiques et en anticipant les évolutions, tu aborderas l'échéance du 1er septembre 2027 avec beaucoup plus de sérénité. C'est un changement important, mais avec la bonne préparation, il ne s'agit pas d'un obstacle infranchissable, mais d'une évolution positive pour ton entreprise.
Sources
- Comment se préparer à l'obligation de facturation électronique ? — Entreprendre.Service-Public.fr — le calendrier de réception et d'émission, le rôle de la plateforme agréée et de l'annuaire
- Mentions à porter sur les factures — mentions obligatoires générales (BOI-TVA-DECLA-30-20-20-10) — BOFiP — la séquence chronologique et continue, les séries distinctes justifiées par plusieurs modes d'émission, dont la facturation électronique et la facturation papier, et la recommandation du préfixe
- Article 242 nonies A de l'annexe II au code général des impôts — Légifrance — le numéro unique fondé sur une séquence chronologique et continue
- Mentions obligatoires sur une facture — Entreprendre.Service-Public.fr — la liste des mentions en vigueur et le seuil de 150 € hors taxes pour le numéro de TVA
- Article L123-22 du code de commerce — Légifrance — la conservation des documents comptables et des pièces justificatives pendant dix ans
- Conservation et représentation des documents comptables (BOI-BIC-DECLA-30-10-20-30) — BOFiP — le délai de six ans de l'article L102 B du livre des procédures fiscales et la conservation dans la forme originale
Catégorie : Factur-X & Facturation Électronique Auteur : Chloé Masson — Ancienne juriste en droit des affaires, elle décortique les textes pour en faire des guides limpides.