Mon fournisseur m'envoie encore une facture papier : ce que je peux exiger depuis le 1er septembre
En bref
La réforme de la facturation électronique est une transformation majeure pour toutes les entreprises, mais son déploiement se fait par étapes progressives. Si, depuis le 1er septembre 2026, ton entreprise doit impérativement être en mesure de recevoir des factures électroniques, l'obligation d'en émettre ne concerne pas encore tous tes fournisseurs. Pas de panique, cet article est là pour t'éclairer sur la distinction fondamentale entre ces obligations, t'expliquer ce que tu peux exiger de tes partenaires commerciaux et, surtout, te guider sur les démarches que tu devais déjà avoir accomplies de ton côté pour une parfaite conformité.
Ne t'inquiète pas, c'est sûrement normal (pour l'instant) !
Je te vois déjà froncer les sourcils devant cette facture papier ou ce PDF reçu par e-mail de l'un de tes fournisseurs, en te disant : "Mais on n'est pas censés être passés au tout électronique depuis septembre ?". Et bien, respire, il y a de fortes chances que tout soit parfaitement normal. La réforme de la facturation électronique est une mécanique bien huilée, mais elle se déploie par paliers, ce qui peut créer un peu de confusion.
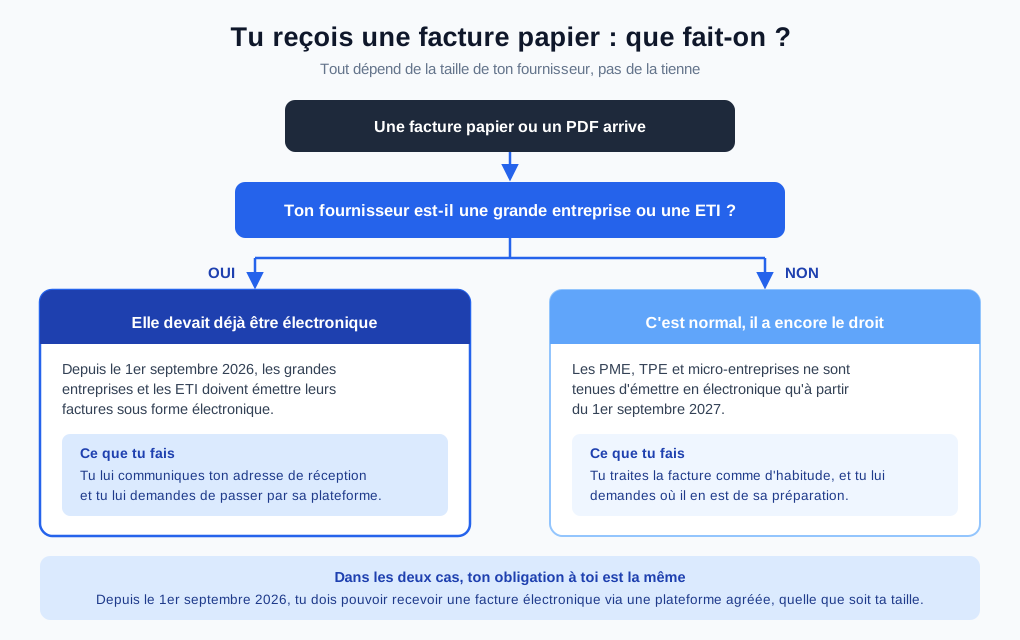
La date du 1er septembre 2026 est en effet une étape clé, mais elle ne marque pas la généralisation totale de l'émission des factures sous forme électronique. Pour toi, cher artisan, commerçant ou indépendant, cette date signifie une chose très claire : tu as l'obligation d'être en capacité de recevoir des factures électroniques. Cela s'applique à toutes les entreprises, quelle que soit leur taille, depuis cette échéance.
Cependant, l'obligation d'émettre ces fameuses factures électroniques est, elle, progressive. Seules les grandes entreprises et les entreprises de taille intermédiaire (ETI) ont dû s'y conformer dès le 1er septembre 2026. Cela signifie que si ton fournisseur est une PME, une TPE ou une micro-entreprise, il a encore le droit, et c'est tout à fait légal, de t'envoyer des factures au format papier ou PDF jusqu'au 1er septembre 2027. Donc, si tu reçois une facture "à l'ancienne" d'un petit artisan du coin, pas d'inquiétude, c'est dans les clous pour une année encore !
Comment savoir si ton fournisseur devait déjà t'envoyer du dématérialisé ?
Pour y voir plus clair, il est essentiel de connaître le statut de tes fournisseurs. C'est la clé pour comprendre s'ils sont déjà tenus d'émettre des factures électroniques ou s'ils bénéficient encore d'un délai. Ne t'inquiète pas, tu n'as pas besoin d'être un détective ; les informations sont publiques et accessibles.
Distinguer la taille de ton fournisseur
La première étape consiste à identifier la catégorie d'entreprise de ton fournisseur. Les obligations d'émission dépendent de sa taille : les grandes entreprises et les ETI (Entreprises de Taille Intermédiaire) devaient basculer dès le 1er septembre 2026, tandis que les PME, TPE et micro-entreprises ont jusqu'au 1er septembre 2027. Pour te donner quelques repères, une PME, par exemple, compte moins de 250 salariés et un chiffre d'affaires annuel inférieur ou égal à 50 millions d'euros. Une ETI, elle, est plus grande qu'une PME mais a moins de 5 000 salariés et un chiffre d'affaires n'excédant pas 1,5 milliard d'euros.
Bien sûr, tu n'as pas toujours ces informations sous la main. C'est là qu'intervient l'outil indispensable mis à disposition par l'administration.
Utiliser l'annuaire officiel : ton meilleur allié
Pour lever le doute, le réflexe à avoir est de consulter l'annuaire officiel des entreprises concernées. Cet annuaire est une mine d'informations : il recense non seulement la plateforme agréée qu'a choisie ton fournisseur pour gérer sa facturation électronique, mais aussi son adresse de réception des factures dématérialisées. C'est un outil précieux pour vérifier la situation de chacun de tes partenaires.
Attention quand même à ce que l'annuaire te dit, et à ce qu'il ne te dit pas. Il t'indique la plateforme agréée de ton fournisseur et son adresse de réception : parfait pour lui envoyer tes propres factures le moment venu. En revanche, il ne t'affiche pas une étiquette « grande entreprise » ou « PME » en face de chaque SIREN. Pour savoir si ton fournisseur était déjà tenu d'émettre, le plus simple reste de regarder sa taille réelle, et au moindre doute, de poser la question directement. Un message d'une ligne suffit : « Bonjour, depuis le 1er septembre nous recevons les factures au format électronique. Êtes-vous déjà concernés par l'obligation d'émission, et si oui par quelle plateforme passez-vous ? » Tu auras ta réponse en deux jours, et tu auras ouvert le sujet sans braquer personne.
Et toi, qu'est-ce que tu devais avoir fait depuis le 1er septembre 2026 ?
Maintenant que nous avons éclairci les obligations de tes fournisseurs, penchons-nous sur les tiennes ! Car si l'émission est progressive, la réception de factures électroniques t'incombe, à toi comme à toutes les entreprises assujetties à la TVA et établies en France, depuis le 1er septembre 2026. C'est une obligation universelle qui ne dépend pas de ta taille.
Concrètement, cela signifie que tu dois être techniquement prêt à recevoir une facture dématérialisée de n'importe quel fournisseur qui, lui, est déjà obligé d'en émettre. Pour cela, il n'y a pas trente-six solutions : tu dois avoir choisi et activé une plateforme agréée. Cette plateforme est le seul intermédiaire officiellement reconnu par l'administration fiscale pour la réception et le traitement de tes factures électroniques.
Une fois que tu as fait ton choix de plateforme agréée, celle-ci s'occupe de ton inscription dans l'annuaire officiel, te rendant ainsi visible aux yeux de tes fournisseurs qui doivent déjà t'envoyer des factures électroniques. Elle te fournira également une adresse de réception spécifique. Assure-toi que toutes les informations sont correctement configurées dans l'interface de ta plateforme et, par précaution, communique proactivement cette adresse de réception à tes fournisseurs "avancés" (les Grandes Entreprises et ETI) pour fluidifier le processus. Ne pas avoir cette capacité de réception expose à des difficultés, car si un fournisseur doit t'envoyer une facture électronique et que tu ne peux pas la recevoir, cela crée un blocage dans la chaîne de facturation.
Prépare-toi pour 2027 : quand ce sera ton tour d'émettre !
Si tu es une PME, une TPE ou une micro-entreprise, tu as encore un peu de répit pour l'émission de tes propres factures électroniques, puisque ton obligation démarrera au 1er septembre 2027. Mais "un peu de répit" ne signifie pas "rien à faire" ! Mieux vaut anticiper dès maintenant pour être prêt le jour J et éviter le stress de dernière minute.
La transition vers la facture électronique ne se limite pas à un simple changement de format ; elle implique également quelques ajustements dans le contenu même de tes factures. Certaines mentions deviennent obligatoires et devront être systématiquement présentes sur toutes tes factures électroniques.
Les quatre nouvelles mentions à ne pas oublier
Quatre informations essentielles devront figurer sur tes futures factures électroniques pour qu'elles soient conformes :
- Le numéro SIREN de ton client : Jusqu'à présent, le nom et l'adresse suffisaient pour identifier ton client. Désormais, le numéro SIREN, cet identifiant unique à 9 chiffres de chaque entreprise française, sera indispensable. C'est une donnée facilement trouvable sur des sites comme Infogreffe.
- La catégorie de l'opération : Il te faudra spécifier s'il s'agit d'une livraison de biens, d'une prestation de services, ou si la facture concerne les deux à la fois. Cette distinction est cruciale pour l'administration, notamment pour le traitement de la TVA.
- La mention de l'option de paiement de la TVA sur les débits : Si tu es une entreprise prestataire de services et que tu as opté pour le régime de la TVA sur les débits, tu devras explicitement le mentionner sur tes factures. Cette option te permet de déclarer la TVA au moment de la facturation et non à l'encaissement.
- L'adresse de livraison des biens : Enfin, si l'adresse où les biens sont livrés est différente de l'adresse de facturation de ton client, tu devras impérativement l'indiquer sur la facture. Cela concerne les activités de vente de produits nécessitant une expédition.
Profite de cette période de transition pour revoir tes modèles de factures actuels. Réfléchis à la manière dont tu intégreras ces informations, que ce soit via ton logiciel de facturation actuel ou l'outil proposé par ta future plateforme agréée. L'objectif est d'assurer une transition fluide et de ne pas être pris au dépourvu.
Quelques règles pour ne pas te faire surprendre (sans dramatiser)
La mise en place de la facturation électronique s'accompagne, comme toute réglementation, de règles à respecter. L'objectif n'est pas de te piéger, mais d'assurer le bon fonctionnement du dispositif. Pas de panique : le texte prévoit lui-même une porte de sortie pour la première erreur, on y vient. Mais autant savoir à quoi on s'expose.
Les sanctions liées à l'émission
Si tu es une grande entreprise ou une ETI et que tu n'émets pas une facture sous forme électronique alors que tu y es obligé, tu t'exposes à une amende de 50 € par facture. Cette amende est toutefois plafonnée à 15 000 € par année civile, ce qui permet de limiter les conséquences en cas de volume important de non-conformités. De même, si tu ne transmets pas les données de transaction et de paiement (pour les opérations qui relèvent de l'e-reporting, comme les ventes aux particuliers ou à l'étranger), l'amende est de 500 € par transmission non effectuée, également plafonnée à 15 000 € par année civile.
Les sanctions liées à la réception
Quant à l'obligation de recevoir des factures électroniques via une plateforme agréée, elle est également encadrée. Si tu ne respectes pas cette exigence, l'administration ne te sanctionnera pas d'emblée. La première étape est l'envoi d'une mise en demeure, te laissant trois mois pour te mettre en conformité. Si la situation n'est pas régularisée passé ce délai, une amende de 500 € sera appliquée. Et si l'inertie persiste, cette amende passera à 1 000 € tous les trois mois tant que tu n'auras pas choisi et configuré ta plateforme de réception.
L'indulgence de l'administration (la bonne nouvelle !)
Voici la bonne nouvelle qui devrait te rassurer : ces amendes, qu'elles concernent l'émission ou la réception, ne s'appliquent pas à la toute première infraction que tu pourrais commettre au cours de l'année civile en cours et des trois années précédentes. La condition ? Que cette infraction soit régularisée rapidement, soit spontanément de ta part, soit dans les trente jours suivant une demande de l'administration fiscale. C'est une vraie main tendue pour t'aider à t'adapter et éviter les mauvaises surprises pour une erreur isolée. L'important est donc d'être proactif et réactif.
Comment organiser ta réception de factures pendant cette période de transition ?
La période actuelle, et encore pour une année, est celle de la cohabitation. Tu vas continuer de recevoir des factures papier ou PDF de tes fournisseurs PME/TPE/micro-entreprises, tout en recevant des factures électroniques via ta plateforme agréée de la part de tes fournisseurs ge/ETI. La clé est de t'organiser pour que rien ne soit perdu et que ton suivi comptable reste limpide.
Pour les factures électroniques, le processus est simplifié : elles arrivent directement sur l'interface de ta plateforme agréée. Ton rôle sera de te connecter régulièrement pour les consulter, les valider si nécessaire, et t'assurer que les informations importantes (montants, TVA, etc.) sont bien conformes à tes commandes. C'est un nouveau geste à intégrer dans ta routine administrative. N'oublie pas que cette plateforme est ton point d'entrée unique pour ces documents.
Concernant les factures papier ou PDF que tu recevras encore, continue de les traiter comme tu le faisais avant le 1er septembre 2026. Elles sont parfaitement valides pour l'instant si ton fournisseur est une PME ou une TPE. Classe-les dans tes dossiers habituels, en veillant à respecter tes règles d'archivage. Cependant, adopte une bonne pratique : lorsque tu reçois une facture "traditionnelle", prends l'habitude de jeter un coup d'œil à l'annuaire officiel des entreprises. Si le fournisseur est une Grande Entreprise ou une ETI et t'a envoyé du papier, c'est une erreur de sa part. Tu peux alors le contacter pour lui demander la facture électronique et la réception via ta plateforme.
L'astuce pour cette période de transition est d'être vigilant et d'avoir un système de classement clair. Tu peux par exemple avoir un dossier physique pour tes factures "anciennes" et un accès régulier à ta plateforme pour les nouvelles. L'important est d'éviter les doublons et de t'assurer que tu peux retrouver facilement chaque document pour ton comptabilité et tes déclarations de TVA.
Qui doit faire quoi, et depuis quand ?
Voici un tableau pour visualiser d'un coup d'œil les obligations de réception et d'émission selon le type d'entreprise, ainsi que les dates d'application correspondantes.
| Ton cas | Obligation de recevoir (depuis quand ?) | Obligation d'émettre (depuis quand ?) |
|---|---|---|
| Toutes les entreprises (toi inclus) | 1er septembre 2026 | (dépend de ta taille) |
| Grande entreprise / ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME / TPE / Micro-entreprise | 1er septembre 2026 | 1er septembre 2027 |
Ce qui ne change pas : les opérations hors facturation électronique
Il est important de préciser que toutes les transactions que tu réalises ne basculeront pas dans le circuit de la facture électronique tel que décrit ici. La réforme a un périmètre d'application bien défini pour la facturation dématérialisée.
Le dispositif de facturation électronique, avec l'échange de factures structurées via des plateformes agréées, concerne spécifiquement les opérations entre entreprises assujetties à la TVA qui sont établies en France. C'est ce qu'on appelle les transactions "B2B domestiques".
En revanche, si tu vends tes produits ou services à des particuliers (les transactions B2C) ou si tu commerces avec des entreprises situées à l'étranger (que ce soit pour des importations, des exportations ou des prestations de services internationales), ces opérations ne relèvent pas du circuit de la facture électronique. Pour ces dernières, d'autres obligations de transmission de données à l'administration fiscale s'appliqueront. C'est ce qu'on appelle l'e-reporting. Ce n'est pas un échange de facture avec ton client ou fournisseur, mais la transmission de données récapitulatives de tes transactions directement à l'administration. Il est donc crucial de ne pas confondre les deux et de t'assurer que tes processus sont adaptés à chaque type d'opération.
Checklist : ta réception de factures est-elle en règle ?
Pour t'assurer que tu es parfaitement en conformité concernant la réception de tes factures électroniques depuis le 1er septembre 2026, suis cette petite checklist rapide. Coche chaque point pour vérifier ta situation :
- J'ai choisi ma plateforme agréée pour recevoir mes factures électroniques.
- Mon entreprise est bien inscrite dans l'annuaire officiel.
- J'ai communiqué à mes fournisseurs (ceux qui doivent déjà émettre) mon adresse de réception des factures électroniques via ma plateforme agréée.
- Je sais reconnaître un fournisseur déjà tenu d'émettre, et au moindre doute je lui pose directement la question.
- J'ai intégré qu'une facture papier venant d'une PME, d'une TPE ou d'une micro-entreprise reste normale jusqu'au 1er septembre 2027.
- J'ai décidé où je classe les factures papier et où j'archive les factures électroniques pendant la cohabitation.
- J'ai repéré les quatre nouvelles mentions que mes propres factures devront porter quand ce sera mon tour d'émettre.
L'arrivée de la facturation électronique est une réforme majeure, certes, mais elle est pensée pour être progressive et donner à chacun le temps de s'adapter. En comprenant bien les différentes échéances et en t'assurant d'être en conformité de ton côté – notamment en étant prêt à recevoir les factures électroniques – tu pourras gérer cette transition sereinement. L'objectif est de simplifier ta vie d'artisan, de commerçant ou d'indépendant, et non de la compliquer ! Reste vigilant sur les dates clés et tout se passera bien.
Sources
- Comment se préparer à l'obligation de facturation électronique ? — Entreprendre.Service-Public.fr — le calendrier (réception pour toutes au 1er septembre 2026, émission des PME, TPE et micro-entreprises au 1er septembre 2027), le rôle de la plateforme agréée et de l'annuaire
- La facturation électronique est effective depuis le 1er septembre 2026 — Entreprendre.Service-Public.fr — ce qui est obligatoire pour toutes les entreprises et ce qui ne l'est pas encore
- Facturation électronique : les sanctions évoluent — Entreprendre.Service-Public.fr — les montants issus de la loi de finances pour 2026 et la non-application à la première infraction
- Article 1737 du code général des impôts — Légifrance — version en vigueur issue de la loi n° 2026-103 du 19 février 2026
- Tout savoir sur la facturation électronique pour les entreprises — economie.gouv.fr — le périmètre du dispositif et la distinction avec l'e-reporting
- Définition des catégories d'entreprise (PME, ETI) — INSEE — les seuils fixés par le décret n° 2008-1354
Catégorie : Factur-X & Facturation Électronique Auteur : Chloé Masson — Ancienne juriste en droit des affaires, elle décortique les textes pour en faire des guides limpides.