Inventaire annuel : l'obligation légale et la méthode avant le 31 décembre
En bref
L'inventaire annuel est bien plus qu'une simple corvée de fin d'année. C'est une obligation légale pour tout commerçant, ancrée dans le Code de commerce. Il te permet de connaître avec précision la valeur réelle de tes stocks et constitue la base solide de tes comptes annuels. Pas de panique, ensemble, nous allons démystifier cette étape cruciale, comprendre qui est concerné, comment compter et valoriser tes articles sans erreur, et quelle méthode adopter pour t'organiser sereinement, même quand tu g'ères ta boutique seul.
Qui est vraiment concerné ? (Et qui peut souffler !)
Tu te demandes si tu dois obligatoirement te plier à cet exercice ? La réponse est claire et posée : oui, si tu as la qualité de commerçant, que tu exerces en tant que personne physique ou morale, et que ton activité implique la détention de stock. L'article L123-12 du Code de commerce stipule que tu dois procéder à un contrôle par inventaire, au moins une fois tous les douze mois, pour vérifier l'existence et la valeur de tous les éléments actifs et passifs de ton patrimoine professionnel. Cela concerne donc une grande majorité d'entre vous : caviste, libraire, fleuriste, épicerie fine, boutique de cadeaux, ou encore l'artisan avec son atelier et ses matériaux.
Le cas particulier du micro-entrepreneur : une exemption de taille !
Bonne nouvelle si tu es micro-entrepreneur ! Tu relèves d'un régime simplifié qui t'allège de cette obligation spécifique. La loi reconnaît les spécificités de ton activité. Tu n'as pas à établir un bilan ni un compte de résultat, et, point essentiel pour cet article, tu es dispensé de l'obligation de valoriser tes stocks par un inventaire détaillé. Tu dois bien sûr tenir un livre des recettes, et un registre des achats si ton activité principale est la vente de marchandises, de fournitures ou la prestation d'hébergement. À ce propos, tu as même la souplesse d'enregistrer globalement tes ventes au détail et tes prestations de service de moins de 76 € en fin de journée.
Cependant, attention, être dispensé de l'inventaire ne signifie pas qu'aucune trace ne doit être gardée ! Tu dois impérativement conserver pendant dix ans toutes les factures et pièces justificatives relatives à tes achats, tes ventes et les prestations que tu as réalisées. Si tu es micro-entrepreneur, tu peux donc refermer cet article en toute sérénité, en sachant que tes obligations sont différentes et souvent plus légères sur ce point. Pour les autres, poursuivons la découverte !
L'inventaire : une obligation (très) sérieuse
Pour les artisans, commerçants et indépendants qui ne sont pas micro-entrepreneurs et qui gèrent du stock, l'inventaire est une étape incontournable, et crois-moi, très sérieuse. L'article L123-12 du Code de commerce est formel : tu dois procéder à cet inventaire au moins une fois tous les douze mois. Ce n'est pas une simple formalité administrative que tu pourrais négliger ; c'est la pierre angulaire sur laquelle tes comptes annuels seront établis. Sans un inventaire juste et précis, tes enregistrements comptables et, par conséquent, tes comptes annuels seraient incomplets et fragiles, ne reflétant pas fidèlement la réalité de ton patrimoine.
La nuance clé : "au moins une fois tous les douze mois" et la clôture d'exercice
Beaucoup pensent, à tort, que l'inventaire est obligatoirement à faire au 31 décembre. Mais le texte légal parle d'un contrôle "au moins une fois tous les douze mois". Ce qu'il faut retenir, c'est que l'inventaire doit être réalisé à la clôture de ton exercice comptable. C'est un moment clé pour établir tes comptes annuels. Si ton exercice coïncide avec l'année civile (du 1er janvier au 31 décembre), alors oui, ton inventaire se fera au 31 décembre. Mais si ton exercice a une autre date de clôture (par exemple, au 30 juin), c'est à cette date-là qu'il faudra t'atteler à la tâche. L'important est que ce soit régulier, annuel, et au moment opportun pour établir tes comptes avec justesse et sérénité.
Ce que tu dois compter (c'est plus large qu'on ne le pense !)
Quand on parle d'inventaire, l'image qui nous vient souvent est celle du stock bien ordonné en vitrine ou en rayon. Mais pour que ton inventaire soit complet et conforme à l'obligation, il doit inclure bien plus que cela ! Il s'agit de recenser "l'existence et la valeur des éléments actifs... Du patrimoine de l'entreprise". Cela signifie que tu dois compter tous les biens qui t'appartiennent et qui sont destinés à être vendus ou transformés, quel que soit leur emplacement physique à la date de ton inventaire.
Prends le temps d'intégrer dans ton décompte :
- Les marchandises que tu proposes directement à la vente sur tes étagères ou dans ta boutique.
- Ton stock entreposé en réserve, dans l'arrière-boutique, ou même dans un local de stockage annexe.
- Les matières premières et les produits en cours de fabrication si tu es artisan et que tu transformes des matériaux (pense à tes bobines de fil, tes planches de bois, tes pigments, ou même les bijoux en partie assemblés).
- Les biens que tu as déjà acquis et payés, même s'ils ne sont pas encore physiquement dans ton local à la date de l'inventaire (par exemple, des colis en transit, ou des articles que tu as en dépôt chez un fournisseur mais dont tu es déjà propriétaire). Si un carton de marchandises est arrivé ce matin-même, mais que la facture d'achat est datée de l'année précédente et que ton inventaire se rapporte à cette période, alors ces articles doivent être inclus ! L'idée est de ne rien oublier de ce qui fait partie de tes "éléments actifs" et contribue à la valeur de ton entreprise.
Ce que tu comptes, et à quelle valeur
Une fois que tu as fait le tour de ta boutique et de ta réserve pour identifier et compter tous tes articles, l'étape cruciale suivante est de leur attribuer une valeur. C'est cette valorisation qui permettra à tes comptes annuels de refléter une image fidèle de ton patrimoine. Voici un petit tableau récapitulatif pour t'y retrouver facilement :
| Ce que tu as en stock | À quelle valeur tu le retiens | Le point d'attention |
|---|---|---|
| Biens acquis à titre onéreux (achetés pour la vente, matières premières) | Coût d'acquisition | C'est le prix que tu as effectivement payé, incluant les frais pour le faire entrer dans ton patrimoine (transport, douane...). |
| Biens acquis à titre gratuit (cadeau d'un fournisseur, échantillon) | Valeur vénale | C'est la valeur marchande que cet article aurait eue si tu l'avais acheté au moment de sa réception. |
| Biens produits par ton entreprise (articles fabriqués, créations) | Coût de production | L'ensemble des dépenses (matières premières, main-d'œuvre, frais de fabrication) nécessaires à sa réalisation. |
| Biens fongibles (articles interchangeables : lots de vis, bouteilles d'un même vin, bobines de fil) | Soit au coût moyen pondéré (cump), soit "premier entré, premier sorti" (FIFO) | Choisis une seule méthode et applique-la de manière constante pour ces types d'articles d'un exercice à l'autre. |
Comment valoriser chaque article sans te tromper
Maintenant que tu as ce tableau en tête, approfondissons les principes pour bien comprendre comment attribuer la juste valeur à chaque élément de ton stock.
Les principes de valorisation selon leur origine
Le Code de commerce nous donne des lignes directrices claires pour valoriser tes biens en fonction de la manière dont ils sont entrés dans ton patrimoine :
- Les biens que tu as achetés (acquis à titre onéreux) : Tu dois les enregistrer à leur coût d'acquisition. Ce coût inclut non seulement le prix d'achat, mais aussi tous les frais directement liés à cet achat pour amener le bien à son état et lieu actuel (par exemple, les frais de transport, les droits de douane, les assurances spécifiques).
- Les biens que tu as reçus gratuitement (acquis à titre gratuit) : Leur valeur sera leur valeur vénale au moment où tu les as acquis. Concrètement, c'est le prix que ces biens auraient eu sur le marché si tu avais dû les acheter à cette période.
- Les biens que tu as fabriqués toi-même (produits) : Ils seront valorisés à leur coût de production. Ce coût est la somme de toutes les dépenses nécessaires à leur fabrication, incluant les matières premières, la main-d'œuvre directe, et une part des frais généraux de production.
Le cas spécifique des biens fongibles (les articles interchangeables)
Si tu as en stock des articles qui sont considérés comme interchangeables (par exemple, plusieurs sacs d'un même type de café, des dizaines de bougies identiques de la même référence, ou des mètres de tissu du même rouleau, peu importe quand tu les as achetés), tu as le choix entre deux méthodes pour les valoriser. L'important est de choisir l'une des deux et de la conserver d'une année sur l'autre pour la cohérence de tes comptes :
- Le coût moyen pondéré d'acquisition ou de production (cump) : Cette méthode consiste à calculer une moyenne des coûts d'achat (ou de production) de tous les articles identiques que tu as en stock. C'est une valeur moyenne qui lisse les variations de prix d'achat.
- La méthode "premier entré, premier sorti" (FIFO - First In, First Out) : Avec cette approche, tu considères que les premiers articles que tu as vendus sont ceux que tu as achetés (ou produits) en premier. Cela signifie que ton stock restant sera valorisé au coût des derniers articles que tu as acquis ou produits.
Quand la valeur baisse, et quand elle monte (la règle n'est pas la même !)
La vie de tes stocks n'est pas toujours un long fleuve tranquille : certains articles peuvent perdre de la valeur (produits abîmés, obsolètes), tandis que d'autres, plus rares ou très demandés, pourraient voir leur valeur marchande augmenter. Les règles comptables sont claires et parfois asymétriques à ce sujet, basées sur un principe de prudence.
La dépréciation : on constate la perte
Si, à la clôture de l'exercice, tu constates que la valeur d'un de tes biens en stock est devenue inférieure à sa valeur nette comptable (c'est-à-dire sa valeur d'entrée moins les éventuelles dépréciations déjà enregistrées), tu dois ajuster. Cette dernière est alors ramenée à la valeur d'inventaire. Cette dépréciation doit être constatée dans tes comptes, que la baisse de valeur soit temporaire (un article légèrement abîmé mais réparable, une mode passagère) ou définitive (un produit obsolète ou cassé irrémédiablement). C'est un principe de prudence essentiel pour ne pas surévaluer ton patrimoine. Concrètement, si tu as une table dont l'emballage est déchiré ou un vase ébréché que tu ne peux plus vendre au prix fort, il faut en tenir compte. Tu peux noter sur une étiquette spécifique "déprécié cause X" avec la nouvelle valeur.
La plus-value : on ne constate jamais le gain
À l'inverse, si la valeur d'inventaire d'un bien est supérieure à sa valeur d'entrée (par exemple, un article devenu rare que tu pourrais vendre beaucoup plus cher qu'il ne t'a coûté, ou un vin qui a pris de la valeur en vieillissant), tu n'as pas le droit de comptabiliser cette plus-value latente. Le Code de commerce est très clair sur ce point : la plus-value constatée entre la valeur d'inventaire d'un bien et sa valeur d'entrée n'est pas comptabilisée. Tu ne peux pas gonfler artificiellement la valeur de ton patrimoine sur une plus-value qui n'est pas encore réalisée, c'est-à-dire tant que l'article n'est pas vendu et l'argent encaissé.
Ta méthode d'inventaire quand tu es seul : pas de panique !
Faire l'inventaire seul peut sembler une montagne, surtout quand on gère une boutique et qu'on est déjà sur tous les fronts. Mais avec une bonne méthode et un peu d'organisation, c'est tout à fait faisable en toute sérénité. Laisse-moi te guider pas à pas.
Préparation en amont : le maître-mot
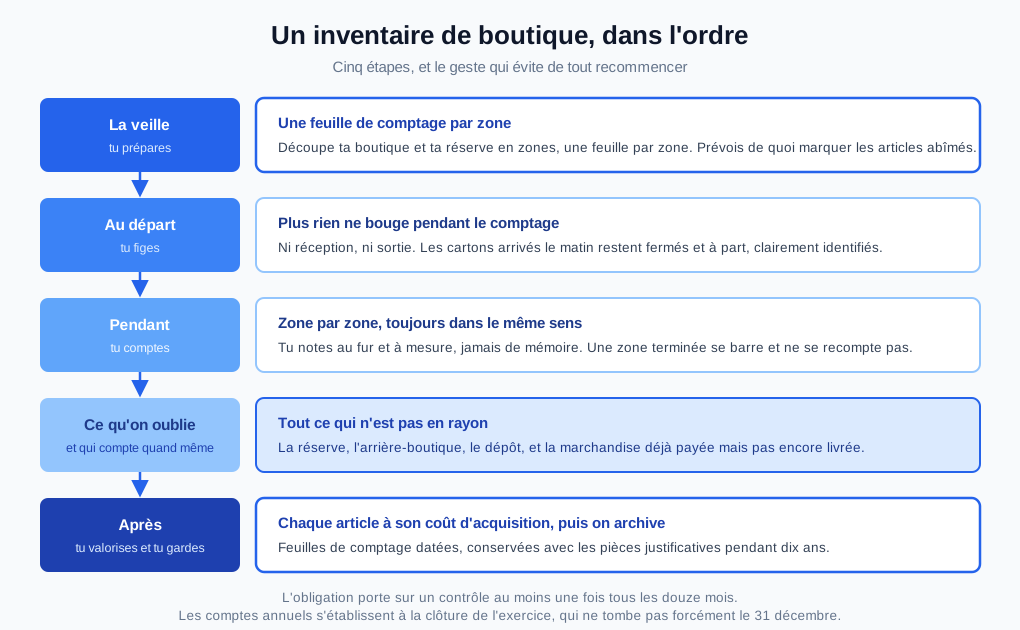
La veille, prépare-toi !
- Identifie tes zones de stockage : Fais une liste exhaustive. Pense aux rayons, aux étagères de ta boutique, à tes réserves, à l'arrière-boutique, au sous-sol, ou à tout dépôt extérieur. Visualise ton parcours.
- Regroupe et organise : Range au maximum avant de commencer. Les articles du même type ou de la même référence doivent être ensemble. Élimine ce qui ne te concerne plus (emballages vides, matériel défectueux hors stock).
- Prépare ton matériel : Un bon vieux bloc-notes (ou un carnet dédié), des stylos qui fonctionnent, une calculatrice, peut-être des fiches d'inventaire pré-remplies avec les références habituelles. Prévois aussi des étiquettes adhésives ou des gommettes pour marquer ce qui est déjà compté, cela t'évitera de t'y perdre.
Compter méthodiquement : un pas après l'autre
Le jour J, adopte une approche méthodique et calme :
- Figes les mouvements : Idéalement, réalise ton inventaire quand ta boutique est fermée ou à un moment de faible affluence. C'est le plus simple pour ne pas être perturbé. Si ce n'est pas possible, il est crucial de figer les mouvements de stock dans la zone que tu comptes. Ne vends ou ne reçois rien (les cartons tout juste arrivés le matin peuvent être mis de côté et comptés à part si leur facture est postérieure à la date de ton inventaire) tant que le comptage n'est pas terminé à cet endroit précis.
- Procède par zone ou par catégorie : Commence par une zone bien définie (par exemple, le rayonnage de gauche, puis celui du fond) et ne la quitte pas tant qu'elle n'est pas entièrement comptée. Tu peux aller de gauche à droite, de haut en bas, pour ne rien oublier.
- Note au fur et à mesure : Pour chaque article ou lot, note la référence (si tu en as une), une description claire, et la quantité précise. Sois minutieux. Utilise tes étiquettes ou gommettes pour marquer les articles ou les étagères déjà inventoriés. Sur ton carnet, tu pourrais avoir une colonne pour la référence, une pour la description et une pour la quantité.
Vérification et double-contrôle : l'assurance tranquillité
- Une fois une zone entièrement comptée, prends un moment pour la relire sur ton carnet. Si tu as le moindre doute sur une quantité, respire, puis recompte calmement l'article en question.
- Reporte ensuite tes données sur un support informatique (un simple tableau Excel fait très bien l'affaire) si tu en utilises un. Cela te facilitera grandement le calcul et la valorisation par la suite.
Ce que tu dois garder, et pour combien de temps
Une fois ton inventaire réalisé, valorisé et consigné sur un document clair et structuré, ton travail n'est pas tout à fait terminé. Tu as une obligation légale de conserver précieusement toutes les traces de cette opération essentielle. L'inventaire lui-même, avec tes fiches de comptage détaillées, les tableaux de valorisation et tous les documents comptables et pièces justificatives qui s'y rapportent (factures d'achat, de vente, bons de livraison...), est la preuve de ton respect de l'obligation légale. C'est un élément clé pour justifier la cohérence de tes comptes.
L'article L123-22 du Code de commerce est clair et net : tous les documents comptables et les pièces justificatives doivent être conservés pendant dix ans. C'est une durée légale importante. Ne sous-estime pas l'importance d'un bon archivage. Range donc soigneusement tes documents d'inventaire ; ils pourront t'être utiles en cas de contrôle de l'administration fiscale, mais aussi simplement pour tes propres analyses futures, pour suivre l'évolution de tes stocks et affiner ta gestion.
Checklist : ton inventaire est-il carré ?
Pour t'assurer que tu n'as rien oublié et que ton inventaire est prêt en toute sérénité, voici une petite checklist à parcourir :
- Je suis commerçant (personne physique ou morale) et je détiens du stock.
- J'ai identifié la date de clôture de mon exercice comptable et j'ai prévu mon inventaire à ce moment-là (pas forcément le 31 décembre !).
- J'ai compté tous les éléments actifs de mon patrimoine : stocks en rayon, en réserve, en dépôt, matières premières, produits en cours.
- J'ai valorisé mes biens acquis à titre onéreux à leur coût d'acquisition.
- J'ai valorisé mes biens acquis à titre gratuit à leur valeur vénale.
- J'ai valorisé mes biens produits à leur coût de production.
- Pour mes biens fongibles, j'ai choisi et appliqué une méthode (coût moyen pondéré ou "premier entré, premier sorti") de manière cohérente.
- Si des biens ont perdu de la valeur par rapport à leur valeur nette comptable, j'ai ramené leur valeur à leur valeur d'inventaire (dépréciation).
- Si des biens ont pris de la valeur, je n'ai pas comptabilisé cette plus-value latente.
- J'ai consigné tous les détails de mon inventaire sur un document daté et signé.
- Je m'apprête à conserver cet inventaire et toutes les pièces justificatives pendant dix ans.
L'inventaire, c'est un peu comme le bilan de santé annuel de tes stocks. Une fois par an, tu prends le temps de regarder ce que tu as, ce que ça vaut, et tu pars ainsi sur de bonnes bases pour l'année à venir. C'est une obligation, certes, mais aussi un excellent outil de gestion quand on le fait calmement et méthodiquement. Bravo d'avoir pris le temps de comprendre cette démarche essentielle pour la bonne marche de ton activité.
Sources
- Article L123-12 du code de commerce — Légifrance — le contrôle par inventaire au moins une fois tous les douze mois, l'enregistrement chronologique des mouvements et l'établissement des comptes annuels à la clôture de l'exercice
- Article L123-18 du code de commerce — Légifrance — l'enregistrement au coût d'acquisition ou de production, la dépréciation lorsque la valeur devient inférieure à la valeur nette comptable, les deux méthodes admises pour les biens fongibles et la non-comptabilisation de la plus-value
- Article L123-22 du code de commerce — Légifrance — la conservation des documents comptables et des pièces justificatives pendant dix ans
- Obligations comptables du micro-entrepreneur — Entreprendre.Service-Public.fr — le livre des recettes, le registre des achats, la dispense de bilan et de compte de résultat, et l'absence d'obligation de valorisation des stocks
- Obligations fiscales et comptables dans le cadre du régime des micro-entreprises (BOI-BIC-DECLA-30-30) — BOFiP — le détail du régime comptable allégé et l'enregistrement global des recettes au détail
Catégorie : Gestion Auteur : Sarah Benali — Consultante en gestion pour les indépendants, elle pose les bases pas à pas, en toute sérénité.